- startkeyzirve
- kira getirisi, en yüksek kira getirisi, kira getirisi 2025, amortisman süresi, en kısa amortisman süresi, yatırım, gayrimenkul yatırımı, şehirler
- 0Yorumlar
- 553Görüntülenme
- Kira Getirisi Nedir ve Nasıl Hesaplanır?
- Kira Getirisi ve Amortisman Formülleri
- Kira Getirisini Etkileyen Temel Faktörler
- Kira Getirisi En Yüksek Şehirler ve Bölgeler
- İzmir ve Kuzey İzmir (Çiğli, Menemen) Potansiyeli
- İstanbul ve Ankara Dinamikleri
- Antalya ve Bursa Piyasası
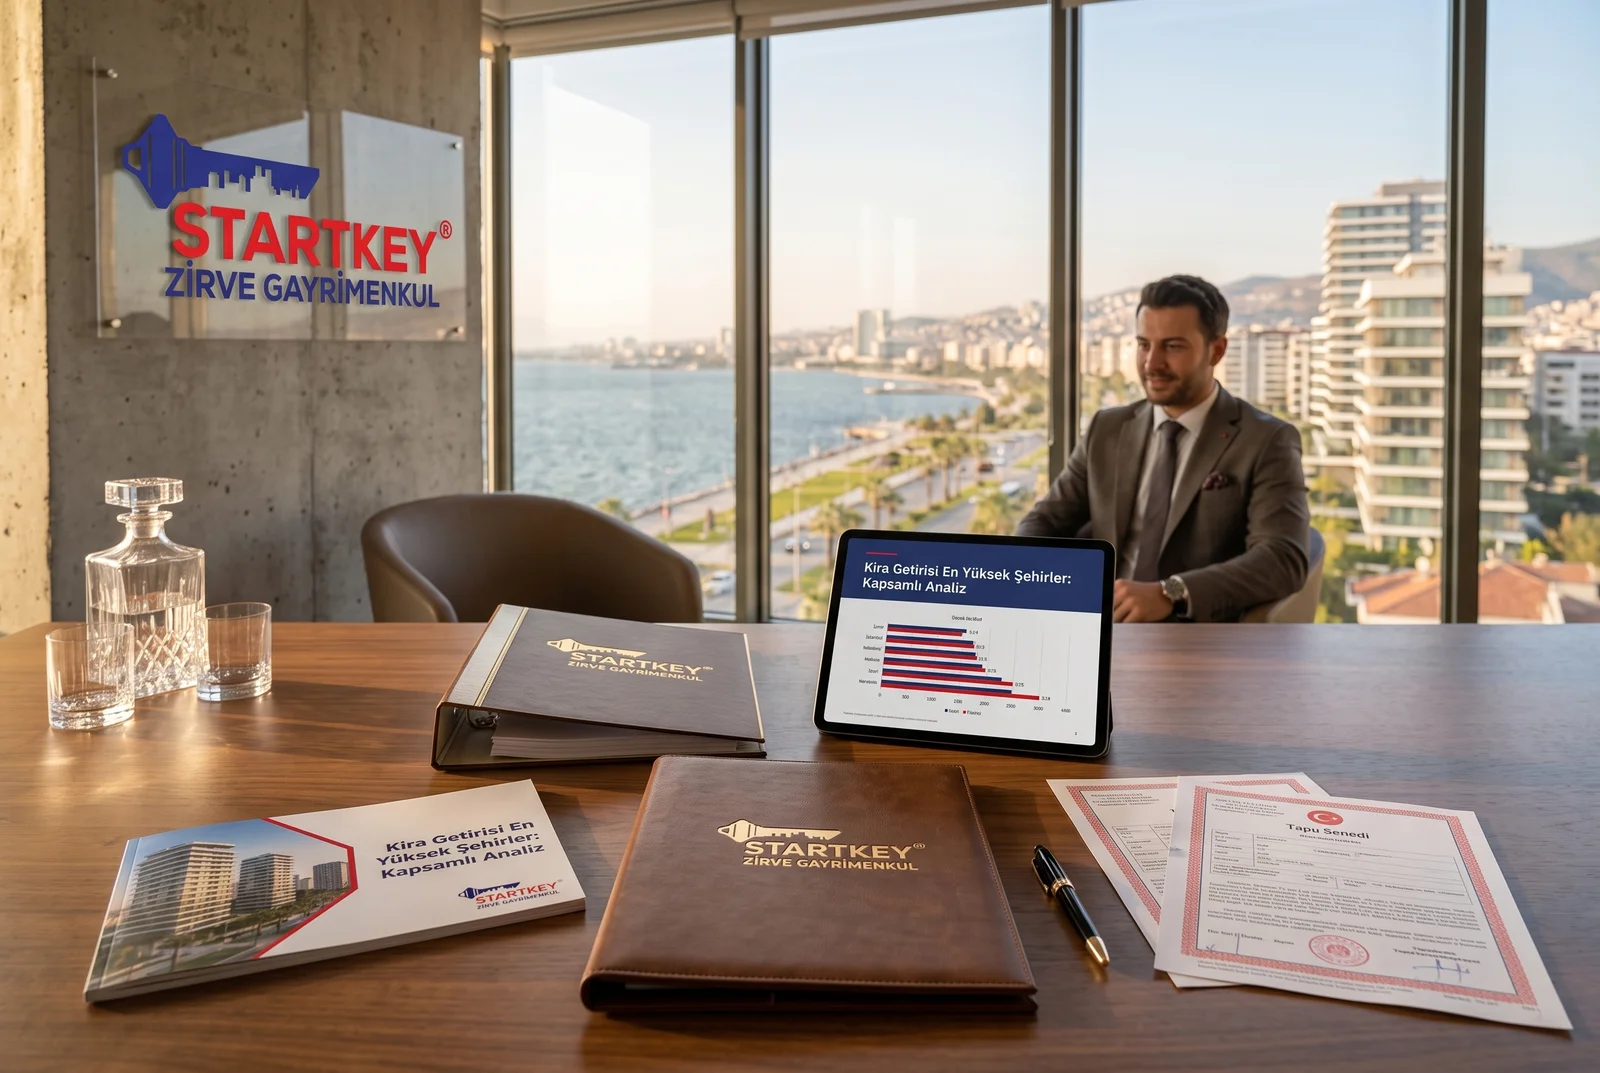
- Amortisman Süresi En Kısa Şehirler ve Yatırım Rasyoneli
- Yatırım Yaparken Dikkat Edilmesi Gereken Yasal Mevzuat
- Startkey Zirve ile Doğru Yatırımı Yapın
Kira Getirisi Nedir ve Nasıl Hesaplanır?
Gayrimenkul yatırımı yaparken en temel iki kazanç unsuru değer artış kazancı ve düzenli kira nakit akışıdır. Kira getirisi, bir taşınmazın ürettiği yıllık kira gelirinin satın alma maliyetine bölünmesiyle elde edilen verimlilik göstergesidir. Yatırımcıların doğru karar verebilmesi için brüt getiri ile net getiri arasındaki farkı net olarak kavraması gerekir.
Kira Getirisi ve Amortisman Formülleri
Profesyonel gayrimenkul değerleme uzmanlarının kullandığı temel finansal formüller şunlardır:
- Brüt Kira Getirisi (%): (Yıllık Brüt Kira / Gayrimenkul Alım Fiyatı) x 100
- Net Kira Getirisi (%): ([Yıllık Kira Geliri – Yıllık Giderler (Emlak Vergisi + DASK + Sigorta + Boş Kalma + Bakım)] / Toplam Satın Alma Maliyeti) x 100
- Amortisman Süresi (Yıl – Kira Çarpanı): Toplam Gayrimenkul Yatırım Bedeli / Yıllık Net Kira Geliri
Türkiye ortalamasında amortisman süresinin 15 ila 18 yıl arasında olması yüksek verimli bir yatırım olarak kabul edilirken, 20 yılın üzerindeki süreler prim odaklı yatırımlara işaret eder.
Kira Getirisini Etkileyen Temel Faktörler
Bir bölgenin kira getiri performansını belirleyen dinamikler şunlardır:
- Talep ve Arz Dengesi: Üniversiteler, organize sanayi bölgeleri ve sağlık kampüslerine yakın bölgelerde kiralık konut talebi sürekli canlı kalarak kira çarpanını düşürür.
- Ulaşım Altyapısı: Raylı sistem hatları (tramvay, metro, banliyö) ve otoyol bağlantılarına yürüme mesafesindeki konutlar daha yüksek kira endeksine sahiptir.
- Mülk Tipi ve Oda Dağılımı: 1+1 ve 1+0 konutlar, metrekare başına 3+1 ve 4+1 dairelere göre belirgin biçimde daha yüksek kira getirisi sağlar.
Kira Getirisi En Yüksek Şehirler ve Bölgeler
Türkiye Cumhuriyet Merkez Bankası (TCMB) Konut Fiyat Endeksi (KFE) ve TÜİK gayrimenkul satış istatistikleri doğrultusunda getiri potansiyeli yüksek şehirler ve mikro-lokasyonlar şunlardır:
İzmir ve Kuzey İzmir (Çiğli, Menemen) Potansiyeli
İzmir, hem yaşam kalitesi hem de sanayi ve üniversite akslarıyla yatırımcıların gözdesidir. Özellikle Kuzey İzmir aksında yer alan Çiğli (Balatçık, Ataşehir, Küçükçiğli) ve Menemen (Seyrek, Ulukent) bölgeleri; İzmir Katip Çelebi Üniversitesi, İzmir Atatürk Organize Sanayi Bölgesi (İAOSB) ve Çiğli Tramvayı (T3 Hattı) sayesinde 13-16 yıl bandında Türkiye’nin en cazip amortisman sürelerini sunmaktadır.
İstanbul ve Ankara Dinamikleri
İstanbul’da yüksek konut satış fiyatları amortisman sürelerini merkezi ilçelerde 20-22 yıla uzatırken, gelişen banliyö hatlarında 16-18 yıl bandı yakalanabilmektedir. Ankara ise memur ve öğrenci nüfusuyla boş kalma riski en düşük şehirlerden biri olarak istikrarlı %6-7 brüt getiri sunar.
Antalya ve Bursa Piyasası
Antalya turizm ve yabancı ilgisiyle mevsimsel yüksek getiri sağlarken, Bursa sanayi üsleri ve otomotiv/tekstil istihdamıyla yıl boyu dengeli bir kiralama potansiyeli vadeder.
Amortisman Süresi En Kısa Şehirler ve Yatırım Rasyoneli
Kira çarpanının kısa olması tek başına bir yatırım kriteri değildir. Taşınmazın fiziki yıpranma payı, bina yaşı, deprem güvenliği (TBDY-2018 standartları) ve bölgenin gelecekteki prim potansiyeli birlikte analiz edilmelidir.
Yatırım Yaparken Dikkat Edilmesi Gereken Yasal Mevzuat
Kira yatırımı yaparken yasal mevzuata hakim olmak yatırımın net nakit akışını doğrudan korur:
- TBK md. 345 (5 Yıllık Kira Tespit Davası): Beş yıldan uzun süreli veya beş yıldan sonra yenilenen kira sözleşmelerinde, emsal rayiç bedelin altında kalan kiralar için hâkimden yeni kira bedelinin tespiti talep edilebilir.
- 193 sayılı Gelir Vergisi Kanunu (GVK md. 74): Gayrimenkul sermaye iradı (kira geliri) beyanında %15 götürü gider veya gerçek gider yöntemi tercih edilerek net vergi matrahı optimize edilebilir.
Türk Borçlar Kanunu Kapsamında Konut Kiralarında Bedel Tespiti ve Artış Sınırları
Kira sözleşmesi, kiraya verenin bir şeyin kullanılmasını veya kullanmayla birlikte ondan yararlanılmasını kiracıya bırakmayı, kiracının da buna karşılık kararlaştırılan kira bedelini ödemeyi üstlendiği sözleşmedir.
Kiraya veren, kiralananı kararlaştırılan tarihte, sözleşmede amaçlanan kullanıma elverişli bir durumda teslim etmek ve sözleşme süresince bu durumda bulundurmakla yükümlüdür.
Bu hüküm, konut ve çatılı işyeri kiralarında kiracı aleyhine değiştirilemez; diğer kira sözleşmelerinde ise, kiracı aleyhine genel işlem koşulları yoluyla bu hükme aykırı düzenleme yapılamaz.
Kiralananla ilgili zorunlu sigorta, vergi ve benzeri yükümlülüklere, aksi kararlaştırılmamış veya kanunda öngörülmemiş ise, kiraya veren katlanır.
Kiralanan sonradan ayıplı duruma gelirse kiracı, kiraya verenden ayıpların giderilmesini veya kira bedelinden ayıpla orantılı bir indirim yapılmasını ya da zararının giderilmesini isteyebilir.
Kiracı, kiraya verenden kiralanandaki ayıbın uygun bir sürede giderilmesini isteyebilir; bu sürede ayıp giderilmezse kiracı, ayıbı kiraya veren hesabına gidertebilir ve bundan doğan alacağını kira bedelinden indirebilir veya kiralananın ayıpsız bir benzeri ile değiştirilmesini isteyebilir.
Kiracı, aksine sözleşme ve yerel âdet olmadıkça, kira bedelini ve gerekiyorsa yan giderleri, her ayın sonunda ve en geç kira süresinin bitiminde ödemekle yükümlüdür.
Kiracı, kiralananın tesliminden sonra muaccel olan kira bedelini veya yan gideri ödeme borcunu ifa etmezse, kiraya veren kiracıya yazılı olarak bir süre verip, bu sürede de ifa etmeme durumunda, sözleşmeyi feshedeceğini bildirebilir.
Kiracıya verilecek süre en az on gün, konut ve çatılı işyeri kiralarında ise en az otuz gündür.
Kiracı, kiralananı, sözleşmeye uygun olarak özenle kullanmak ve kiralananın bulunduğu taşınmazda oturan kişiler ile komşulara gerekli saygıyı göstermekle yükümlüdür.
Kiracı, sözleşme süresine veya fesih sürecine uymaksızın kiralananı geri verdiği takdirde, kira sözleşmesinden doğan borçları, kiralananın benzer koşullarla kiraya verilebileceği makul bir süre için devam eder.
Kira Sözleşmesinin Hukuki Çerçevesi ve Teminat Esasları
Yatırımcılar bakımından kira getirisi en yüksek şehirler değerlendirilirken konut ve çatılı işyeri kiralarına ilişkin hükümler, bunlarla birlikte kullanımı kiracıya bırakılan eşya hakkında da uygulanır.
Konut ve çatılı işyeri kiralarında sözleşmenin kurulması ya da sürdürülmesi, kiracının kiralananın kullanımıyla doğrudan ilişkisi olmayan bir borç altına girmesine bağlanmışsa, kirayla bağlantılı sözleşme geçersizdir.
Konut ve çatılı işyeri kiralarında sözleşmeyle kiracıya teminat verme borcu getirilmişse, bu bedel üç aylık kira bedelini aşamaz.
Teminat olarak para veya kıymetli evrak verilmesi kararlaştırılmışsa kiracı, parayı vadeli bir tasarruf hesabına yatırır, kıymetli evrakı ise bir bankaya depo eder.
Tarafların yenilenen kira devrelerinde uygulanacak kira bedeline ilişkin anlaşmaları, bir önceki kira yılında tüketici fiyat endeksindeki oniki aylık ortalamalara göre değişim oranını geçmemek koşuluyla geçerlidir.
Taraflarca bu konuda bir anlaşma yapılmamışsa, kira bedeli, bir önceki kira yılının tüketici fiyat endeksindeki oniki aylık ortalamalara göre değişim oranını geçmemek koşuluyla hâkim tarafından hakkaniyete göre belirlenir.
Taraflarca bu konuda bir anlaşma yapılıp yapılmadığına bakılmaksızın, beş yıldan uzun süreli veya beş yıldan sonra yenilenen kira sözleşmelerinde ve bundan sonraki her beş yılın sonunda, yeni kira yılında uygulanacak kira bedeli, hâkim tarafından tüketici fiyat endeksindeki oniki aylık ortalamalara göre değişim oranı, kiralananın durumu ve emsal kira bedelleri göz önünde tutularak hakkaniyete uygun biçimde belirlenir.
Sözleşmede kira bedeli yabancı para olarak kararlaştırılmışsa 20/2/1930 tarihli ve 1567 sayılı Kanun hükümleri saklı kalmak şartıyla beş yıl geçmedikçe kira bedelinde değişiklik yapılamaz.
Ancak, bu dava, yeni sürecin başlangıcından en geç otuz gün önceki bir tarihte açıldığı ya da kiraya veren tarafından bu süre içinde kira bedelinin artırılacağına ilişkin olarak kiracıya yazılı bildirimde bulunulmuş olması koşuluyla, izleyen yeni kira dönemi sonuna kadar açıldığı takdirde, mahkemece belirlenecek kira bedeli, bu yeni sürecin başlangıcından itibaren kiracıyı bağlar.
Kiracıya, kira bedeli ve yan giderler dışında başka bir ödeme yükümlülüğü getirilemez; ceza koşulu düzenlemeleri bütünüyle geçersizdir.
Tahliye Nedenleri ve Kiralananın Tahliyesinde Yasal Prosedürler
Konut ve çatılı işyeri kiralarında kiracı, belirli süreli sözleşmelerin süresinin bitiminden en az onbeş gün önce bildirimde bulunmadıkça, sözleşme aynı koşullarla bir yıl için uzatılmış sayılır.
Ancak, on yıllık uzama süresi sonunda kiraya veren, bu süreyi izleyen her uzama yılının bitiminden en az üç ay önce bildirimde bulunmak koşuluyla, herhangi bir sebep göstermeksizin sözleşmeye son verebilir.
Konut ve çatılı işyeri kiralarında fesih bildiriminin geçerliliği, yazılı şekilde yapılmasına bağlıdır; sözlü fesih bildirimleri hüküm doğurmaz.
Kiraya veren, kira sözleşmesini; kiralananı kendisi, eşi, altsoyu, üstsoyu veya kanun gereği bakmakla yükümlü olduğu diğer kişiler için konut ya da işyeri gereksinimi sebebiyle kullanma zorunluluğu varsa, belirli süreli sözleşmelerde sürenin sonunda bir ay içinde açacağı dava ile sona erdirebilir.
Kiralananın yeniden inşası veya imarı amacıyla esaslı onarımı, genişletilmesi ya da değiştirilmesi gerekli ve bu işler sırasında kiralananın kullanımı imkânsız ise, belirli süreli sözleşmelerde sürenin sonunda bir ay içinde açacağı dava ile sona erdirebilir.
Kiralananı sonradan edinen kişi, onu kendisi, eşi, altsoyu, üstsoyu veya kanun gereği bakmakla yükümlü olduğu diğer kişiler için konut veya işyeri gereksinimi sebebiyle kullanma zorunluluğu varsa, edinme tarihinden başlayarak bir ay içinde durumu kiracıya yazılı olarak bildirmek koşuluyla, kira sözleşmesini altı ay sonra açacağı bir davayla sona erdirebilir.
Kiracı, kiralananın teslim edilmesinden sonra, kiraya verene karşı, kiralananı belli bir tarihte boşaltmayı yazılı olarak üstlendiği hâlde boşaltmamışsa kiraya veren, kira sözleşmesini bu tarihten başlayarak bir ay içinde icraya başvurmak veya dava açmak suretiyle sona erdirebilir.
Kiracı, bir yıldan kısa süreli kira sözleşmelerinde kira süresi içinde; bir yıl ve daha uzun süreli kira sözleşmelerinde ise bir kira yılı veya bir kira yılını aşan süre içinde kira bedelini ödemediği için kendisine yazılı olarak iki haklı ihtarda bulunulmasına sebep olmuşsa kiraya veren, kira süresinin ve bir yıldan uzun süreli kiralarda ihtarların yapıldığı kira yılının bitiminden başlayarak bir ay içinde, dava yoluyla kira sözleşmesini sona erdirebilir.
Kiracının veya birlikte yaşadığı eşinin aynı ilçe veya belde belediye sınırları içinde oturmaya elverişli bir konutu bulunması durumunda kiraya veren, kira sözleşmesinin kurulması sırasında bunu bilmiyorsa, sözleşmenin bitiminden başlayarak bir ay içinde sözleşmeyi dava yoluyla sona erdirebilir.
Dava yoluyla kira sözleşmesinin sona erdirilmesine ilişkin hükümler, kiracı aleyhine değiştirilemez; kanuni tahliye sebepleri sınırlı sayıdadır.
Kiraya veren, gereksinim amacıyla kiralananın boşaltılmasını sağladığında, haklı sebep olmaksızın, kiralananı üç yıl geçmedikçe eski kiracısından başkasına kiralayamaz.
Yeniden inşa ve imar amacıyla boşaltılması sağlanan taşınmazlar, eski hâli ile, haklı sebep olmaksızın üç yıl geçmedikçe başkasına kiralanamaz.
Gelir Vergisi Kanunu Çerçevesinde Gayrimenkul Sermaye İradı ve Gider İndirimi
Aşağıda yazılı mal ve hakların sahipleri, mutasarrıfları, zilyedleri, irtifak ve intifa hakkı sahipleri veya kiracıları tarafından kiraya verilmesinden elde edilen iratlar gayrimenkul sermaye iradıdır.
Arazi, bina (Döşeli olarak kiraya verilenlerde döşeme için alınan kira bedelleri dahildir.), maden suları, menba suları, madenler, taş ocakları, kum ve çakıl istihsal yerleri, tuğla ve kiremit harmanları, tuzlalar ve bunların mütemmim cüzileri ve teferruatı kiraya verilmesinden elde edilen gelirler gayrimenkul sermaye iradıdır.
Binaların mesken olarak kiraya verilmesinden bir takvim yılı içinde elde edilen hasılatın ilgili kanun maddesinde belirtilen yasal istisna haddi tutarı Gelir Vergisinden müstesnadır.
Gayrimenkul sermaye iratlarında, gayrisafi hasılat, 70 inci maddede yazılı mal ve hakların kiraya verilmesinden bir takvim yılı içinde o yıla veya geçmiş yıllara ait olarak nakten veya aynen tahsil edilen kira bedellerinin tutarıdır.
Safi iradın bulunması için, 21 inci maddeye göre istisna edilen gayrisafi hasılata isabet edenler hariç olmak üzere gayrisafi hasılattan kanunda yazılı giderler indirilir.
Kiraya veren tarafından ödenen aydınlatma, ısıtma, su ve asansör giderleri safi irat hesaplanırken gayrisafi hasılattan doğrudan indirilir.
Kiraya verilen malların idaresi için yapılan ve gayrimenkulün ehemmiyeti ile mütenasip olan idare giderleri safi irattan düşülebilir.
Kiraya verilen mal ve haklara mütaallik sigorta giderleri yasal gerçek gider usulünde hasılattan indirim konusu yapılır.
Konut olarak kiraya verilen bir adet gayrimenkulün iktisap yılından itibaren beş yıl süre ile iktisap bedelinin %5’i tutarındaki bu indirim, sadece ilgili gayrimenkule ait hasılata uygulanır; indirilmeyen kısım gider fazlalığı sayılmaz.
Kiraya verilen mal ve haklar için ödenen vergi, resim, harç ve şerefiyelerle kiraya verenler tarafından ödenmiş olmak şartıyla belediyelere ödenen harcamalara iştirak payları hasılattan indirilir.
Kiraya verilen mal ve haklar için ayrılan amortismanlar ile kiraya veren tarafından yapılan ve gayrimenkulün iktisadi değerini artırıcı niteliği olan ısı yalıtımı ve enerji tasarrufu sağlamaya yönelik harcamalar maliyet olarak dikkate alınabilir.
Kiraya verenin yaptığı onarım giderleri safi irat tespitinde indirilir; ancak emlakin iktisadi değerini artıracak surette tevsii veya tadili için yapılan giderler onarım gideri sayılmaz.
Vergi Usul Kanunu Hükümleri Uyarınca Maliyet Bedeli ve Değerleme Standartları
Maliyet bedeli, iktisadi bir kıymetin iktisap edilmesi veyahut değerinin artırılması münasebetiyle yapılan ödemelerle bunlara müteferri bilümum giderlerin toplamını ifade eder.
Normal bakım, tamir ve temizleme giderleri dışında, gayrimenkulü genişletmek veya iktisadi kıymetini devamlı olarak artırmak maksadıyla yapılan giderler, gayrimenkulün maliyet bedeline eklenir.
İşletmede bir yıldan fazla kullanılan ve yıpranmaya, aşınmaya veya kıymetten düşmeye maruz bulunan gayrimenkuller amortisman mevzuunu teşkil eder.
Mükellefler amortismana tâbi iktisadî kıymetlerini, 320 nci maddenin dördüncü fıkrası saklı kalmak üzere, Maliye Bakanlığının tespit ve ilân edeceği oranlar üzerinden itfa ederler.
Amortisman süresi, kıymetlerin aktife girdiği yıldan başlar; bu sürenin yıl olarak hesaplanması için bir rakamı mükellefçe uygulanan nispete bölünür.
Emlak Vergisi Mevzuatı Kapsamında Taşınmaz Yükümlülükleri ve Belediye Oranları
Bina Vergisini, binanın maliki, varsa intifa hakkı sahibi, her ikisi de yoksa binaya malik gibi tasarruf edenler öder.
Bina vergisinin oranı meskenlerde binde bir, diğer binalarda ise binde ikidir.
Bu oranlar, 5216 sayılı Kanunun uygulandığı büyük şehir belediye sınırları ve mücavir alanlar içinde % 100 artırımlı uygulanır.
Emlak Vergisi birinci taksidi Mart, Nisan ve Mayıs aylarında, ikinci taksidi Kasım ayı içinde olmak üzere iki eşit taksitte ödenir.
Bu Kanunun 33 üncü maddesinde yazılı vergi değerini tadil eden nedenlerin bulunması halinde emlâk vergisi bildirimi verilmesi zorunludur.
Türk Medeni Kanunu ve Kat Mülkiyeti Hükümleri Çerçevesinde Haklar ve Yükümlülükler
Bir şeye malik olan kimse, hukuk düzeninin sınırları içinde, o şey üzerinde dilediği gibi kullanma, yararlanma ve tasarrufta bulunma yetkisine sahiptir.
Taşınmaz mülkiyetinin konusu şunlardır: 1. Arazi, 2. Kat mülkiyeti kütüğüne kayıtlı bağımsız bölümler.
Taşınmaz mülkiyetinin devrini amaçlayan sözleşmelerin geçerli olması, resmî şekilde düzenlenmiş bulunmalarına bağlıdır.
Tapu sicili herkese açıktır; ilgisini inanılır kılan herkes, tapu kütüğündeki ilgili sayfanın ve belgelerin tapu memuru önünde kendisine gösterilmesini veya bunların örneklerinin verilmesini isteyebilir.
Tapu kütüğündeki tescile iyiniyetle dayanarak mülkiyet veya bir başka aynî hak kazanan üçüncü kişinin bu kazanımı korunur.
Kat malikleri, gerek bağımsız bölümlerini, gerek eklentileri ve ortak yerleri kullanırken dürüstlük ve iyiniyet kurallarına uymak, birbirini rahatsız etmemek ve yönetim planı hükümlerine uymakla karşılıklı yükümlüdür.
Bu kanunda kat maliklerinin borçlarına dair olan hükümler, bağımsız bölümlerdeki kiracılara da uygulanır; bu borçları yerine getirmeyenler kat malikleriyle birlikte müteselsil olarak sorumlu olur.
Kat maliklerinden her biri aralarında başka türlü anlaşma olmadıkça kapıcı, kaloriferci, bahçıvan ve bekçi giderlerine ve bunlar için toplanacak avansa eşit olarak katılır.
Anagayrimenkulün sigorta primlerine ve bütün ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri ile yönetici aylığı gibi diğer giderlere ve ortak tesislerin işletme giderlerine arsa payı oranında katılım sağlanır.
Yeniden inşa ve imar amacıyla boşaltılan taşınmazlar eski hâli ile üç yıl geçmedikçe başkasına kiralanamaz; aksi halde tazminat sorumluluğu doğar.
Kaynaklar: Türk Borçlar Kanunu; Gelir Vergisi Kanunu; Vergi Usul Kanunu; Emlak Vergisi Kanunu.