- startkeyzirve
- 0Yorumlar
- 18Görüntülenme
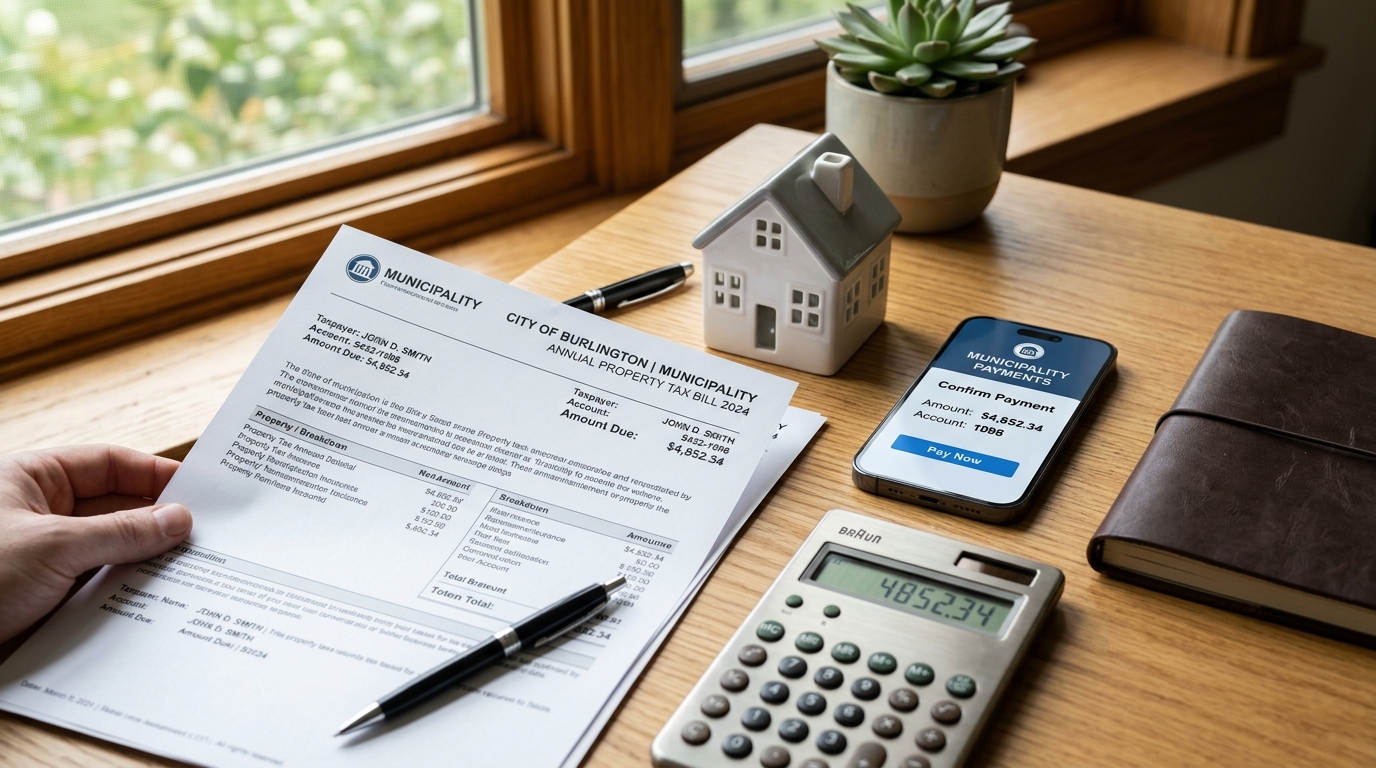
Emlak vergisi, Türkiye sınırları içinde yer alan bina, arsa ve araziler için her yıl mülk sahipleri tarafından ilgili belediyeye ödenen servete dayalı bir yerel vergidir. 1319 sayılı Emlak Vergisi Kanunu kapsamında binalar bina vergisine, arsa ve araziler ise arazi vergisine tabidir; kanun bu iki kalemi birlikte emlak vergisi olarak tanımlar. Taşınmazın bulunduğu ilçe belediyesi emlak vergisi uygulamasında yetkili vergi dairesi statüsündedir.
Emlak Vergisini Kim Öder?
Emlak vergisini kural olarak taşınmazın tapudaki maliki, tapuda intifa hakkı tesis edilmişse intifa hakkı sahibi, her ikisi de bulunmuyorsa taşınmaza malik gibi fiilen tasarruf eden kimseler öder. Kiracılar emlak vergisi mükellefi değildir; kanunda verginin kiracı tarafından ödeneceğine ilişkin bir hüküm bulunmaz. Mülk sahibi ile kiracı arasındaki kira sözleşmesinde emlak vergisinin kiracıya yükleneceğine dair özel hükümler bulunsa dahi, bu tür iç anlaşmalar belediyeyi bağlamaz; belediye karşısında yasal muhatap her zaman tapu kaydındaki maliktir.
Taşınmaz üzerinde birden fazla kişinin hak sahibi olduğu paylı mülkiyet durumunda, paydaşların her biri kendi hissesi oranında belediyeye karşı doğrudan mükelleftir. Her paydaş kendi hissesine isabet eden bina veya arazi vergisini müstakil olarak ödeme hakkına sahiptir. İntifa hakkı kurulmuş bir mülkte çıplak mülkiyet sahibi vergi ödemez; intifa hakkı sahibi taşınmazdan fiilen ve hukuken yararlanma yetkisine sahip olduğu için kanunen verginin tamamından sorumludur. Ayrıntılı işleyiş için intifa hakkı nedir rehberimizi inceleyebilirsiniz.
Miras kalan ve henüz mirasçılar arasında resmi paylaşımı yapılmamış taşınmazlarda ise elbirliği mülkiyeti hükümleri geçerlidir. 1319 sayılı Kanunun 3. maddesi gereğince elbirliği mülkiyetinde malikler vergi borcundan müteselsilen sorumlu tutulur. Belediyeler vergi alacağını tahsil etmek için mirasçılardan herhangi birine başvurabilir ve borcun tamamının tahsilini talep edebilir. Borcu tek başına ödeyen mirasçı, daha sonra diğer mirasçılara kendi payları oranında rücu edebilir. Mirasçıların veya ortakların pay dağılımları hakkında daha fazla bilgi edinmek isterseniz hisseli tapu nedir başlıklı yazımızdan yararlanabilirsiniz.
Emlak Vergisi Oranları
Emlak vergisi oranları, taşınmazın bina, arsa veya arazi niteliğine ve bulunduğu kentin büyükşehir statüsünde olup olmadığına göre kanunda belirlenmiş sabit nispetler üzerinden hesaplanır. Büyükşehir belediyesi sınırları ve mücavir alanlar içinde yer alan taşınmazlar için kanuni oranlar yüzde yüz artırımlı uygulanır.
Normal belediyelerde mesken binaları için vergi oranı binde 1, mesken dışındaki diğer ticari binalar için binde 2 olarak tatbik edilir. Arazilerde binde 1, arsalarda ise binde 3 oranı geçerlidir. Taşınmaz İzmir, İstanbul veya Ankara gibi bir büyükşehir belediyesi sınırları içerisindeyse bu oranlar ikiye katlanır. Kanun uyarınca Cumhurbaşkanı bu oranları yarısına kadar indirmeye veya üç katına kadar artırmaya yetkilidir.
| Taşınmaz Türü | Standart Belediyeler | Büyükşehir Belediyeleri | Yasal Dayanak |
|---|---|---|---|
| Mesken (Konut) | Binde 1 | Binde 2 | EVK md. 8/1 |
| Diğer Binalar (İşyeri, Dükkan) | Binde 2 | Binde 4 | EVK md. 8/1 |
| Arazi | Binde 1 | Binde 2 | EVK md. 18 |
| Arsa | Binde 3 | Binde 6 | EVK md. 18 |
Vergi Değeri Nasıl Belirlenir?
Emlak vergisinin hesaplanmasında esas alınan vergi değeri, taşınmazın piyasa satış fiyatından farklı olarak mevzuat kuralları doğrultusunda takdir komisyonları ve ilgili bakanlıklarca tespit edilen asgari değerdir. Arsa ve arazilerde takdir komisyonlarının belirlediği asgari ölçüdeki birim metrekare değerleri temel alınır. Binalarda ise bakanlıkların her yıl yayımladığı bina metrekare normal inşaat maliyet bedelleri ile arsa payı değeri toplanarak toplam bina vergi değeri tespit edilir.
Takdir komisyonları kanuni periyotlarla toplanarak cadde ve sokak bazında arsa metrekare birim değerlerini belirler. Bu takdir kararları belediyelerde ve muhtarlıklarda ilan edilerek kesinleşir. Vergi değeri sonraki yıllarda her yıl, bir önceki yılın değerinin Vergi Usul Kanunu uyarınca o yıl için belirlenen yeniden değerleme oranında artırılması suretiyle hesaplanır. Cumhurbaşkanı bu artış oranını sıfıra kadar indirmeye yetkilidir. 4 Aralık 2025 tarihli ve 7566 sayılı Kanunla yapılan değişiklikle, daha önce uygulanan yeniden değerleme oranının yarısı kuralı kaldırılarak doğrudan yeniden değerleme oranının tamamının uygulanması esası getirilmiştir.
Öte yandan 1319 sayılı Kanuna 7566 sayılı Kanunun 10. maddesiyle eklenen Geçici 23. madde kapsamında önemli bir tavan sınırlaması yürürlüktedir. Bu hüküm uyarınca, 2026 yılı için yeni birim değerlerle hesaplanan bina ve arazi vergi değerleri, 2025 yılına ait vergi değerlerinin iki kat fazlasını geçemez. 2027, 2028 ve 2029 yıllarında uygulanacak matrahlar da bu şekilde sınırlandırılmış değerler üzerinden yeniden değerleme oranları dikkate alınarak hesaplanır. Kanunun koyduğu bu sınırlama, mükelleflerin fahiş vergi artışlarıyla karşılaşmasını engeller. Belediyelerin kayıtlarında görülen asgari değerlerin alım satım işlemlerine etkisini öğrenmek için rayiç bedel nedir sayfamıza göz atabilirsiniz.
Emlak Vergisi Nasıl Hesaplanır?
Emlak vergisi, taşınmazın ilgili belediye tarafından tespit edilmiş olan güncel vergi değerinin kanunda öngörülen vergi oranıyla çarpılması yöntemiyle doğrudan hesaplanır. Hesaplama sonucunda ortaya çıkan yıllık tutar, ilgili takvim yılı için tahakkuk eden toplam bina veya arazi vergisini oluşturur.
Genel hesaplama formülü şu şekilde özetlenebilir:
Yıllık Emlak Vergisi Tutarı = Taşınmazın Vergi Değeri × Uygulanacak Vergi Oranı
Somut bir örnek vermek gerekirse, büyükşehir belediyesi sınırları içinde (örneğin İzmir’de) yer alan ve belediye sistemindeki vergi değeri bir milyon Türk Lirası olarak belirlenmiş bir konutun yıllık bina vergisi, büyükşehir mesken oranı olan binde 2 üzerinden hesaplandığında yıllık iki bin Türk Lirası olarak tahakkuk eder. Bu tutar iki eşit taksite bölünerek her taksitte bin Türk Lirası olarak tahsil edilir. Şayet aynı konut büyükşehir statüsünde olmayan bir ilde bulunsaydı, standart binde 1 oranı tatbik edilecek ve yıllık vergi bin Türk Lirası olacaktı. Oranlar Cumhurbaşkanı kararıyla değişebilir; gerçek ödenecek tutar taşınmazın bulunduğu ilçe belediyesinin resmi tahakkuk kayıtlarındadır.
Ne Zaman ve Nereden Ödenir?
Emlak vergisi kanunen her yıl iki eşit taksit halinde ödenir; birinci taksit Mart, Nisan ve Mayıs aylarında, ikinci taksit ise Kasım ayı içinde ödenir. Mükellefler dilerlerse her iki taksiti birinci taksit ödeme süresi içinde tek seferde peşin olarak da kapatabilir.
Ödemeler, taşınmazın bulunduğu ilçe belediyesinin veznelerine nakit veya banka kartıyla yapılabileceği gibi belediyelerin resmi internet sitelerindeki e-belediye ödeme ekranları üzerinden de gerçekleştirilebilir. Ayrıca e-Devlet kapısı üzerinde yer alan belediye hizmetleri alanından taşınmazın vergi borcu sorgulanabilir ve sistem üzerinden güvenli biçimde ödenebilir. Posta çeki veya belediyelerin anlaşmalı tahsilat hesaplarına havale yoluyla da ödeme yapılması mümkündür. Ödemelerde gecikmeye düşmemek için Mayıs ve Kasım aylarının son günlerine dikkat edilmelidir.
Emlak Vergisi Ödenmezse Ne Olur?
Emlak vergisinin süresi içinde ödenmemesi durumunda, vadesi geçen vergi borcuna ödeme süresinin bittiği tarihten itibaren her ay için 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun uyarınca gecikme zammı tatbik edilir. Gecikme zammı borç ödeninceye kadar aylık olarak işlemeye devam eder.
Verginin ödenmemesi yalnızca maddi külfet getirmekle kalmaz; taşınmazın hukuki tasarruf yetkisini de kısıtlar. 1319 sayılı Kanunun 30. maddesinin sekizinci fıkrası uyarınca tapu müdürlükleri, taşınmaz devir işlemlerinde emlak vergisi değerini ve birikmiş emlak vergisi borcunu doğrudan belediyenin sistemi üzerinden elektronik ortamda sorgulamakla yükümlüdür. Kanunda sayılan miras, mahkeme kararı, cebri icra, kamulaştırma ve özel kanun halleri saklı kalmak üzere, geçmiş yıllara ait emlak vergisi borcu bulunan bina ve arazilerin tapuda satışı ve devri yapılamaz. Borç tamamen ödenip belediye sisteminde tasfiye edilmedikçe tapu devir tescili tamamlanamaz. Tapu öncesi sorgulama adımları için tapu harcı borcu sorgulama yazıdan faydalanabilirsiniz.
Ev Alıp Satarken Emlak Vergisi
Bir taşınmaz satıldığında, satışın gerçekleştiği takvim yılına ait emlak vergisinin tamamını ödeme yükümlülüğü kanunen eski malike (satıcıya) aittir. 1319 sayılı Kanunun 9. ve 33. maddeleri uyarınca mükellefiyet değişikliği durumunda yeni malikin vergi mükellefiyeti, satın almanın gerçekleştiği yılı takip eden bütçe yılının başından itibaren başlar.
Gayrimenkulü devralan yeni malik, mülkiyeti kazandığı bütçe yılı içinde taşınmazın bulunduğu ilçe belediyesine emlak vergisi bildirimi vermek zorundadır. Satış işlemi yılın son üç ayı içinde (Ekim, Kasım veya Aralık aylarında) gerçekleşmişse, bildirim süresi satın alma tarihinden itibaren üç aydır. Paylı mülkiyette taşınmaz edinen her paydaş kendi hissesi için belediyeye ayrı bildirim vermekle yükümlüdür. Bu yasal bildirim süresi içinde belediyeye verilmezse vergi idarece cezalı olarak tarh edilir. Bildirim verilmemesi durumunda vergi ziyaı cezası ve gecikme faizi uygulanır.
Ayrıca 492 sayılı Harçlar Kanunu’nun 63. maddesi gereğince tapu harcı, taşınmazın emlak vergisi değerinden az olmamak üzere taraflarca beyan edilen gerçek devir bedeli üzerinden tahsil edilir. Alım satım sürecindeki tüm mali yükümlülükleri eksiksiz öğrenmek için ev alım satımında vergiler ve masraflar ana rehberimize ve tapu aşamaları için tapu devir işlemleri içeriğimize başvurabilirsiniz.
Kimler Emlak Vergisi Ödemez?
Emlak Vergisi Kanunu’nun 8. maddesinin ikinci fıkrası uyarınca Cumhurbaşkanı; hiçbir geliri olmadığını belgeleyenler, geliri yalnızca sosyal güvenlik kurumlarından aldıkları aylıktan ibaret bulunan emekliler, gaziler, engelliler ile şehitlerin dul ve yetimleri için Türkiye sınırları içinde brüt yüzölçümü 200 metrekareyi geçmeyen tek meskenlerinin bina vergisi oranını sıfıra kadar indirmeye yetkili kılınmıştır. Tek meskene hisseyle sahip olunması halinde muafiyet hisse oranında tatbik edilir; buna karşılık yazlık veya dinlenme amaçlı kullanılan konutlar için bu indirim uygulanmaz. Şartlar ve dilekçe örnekleri hakkında kapsamlı bilgiyi emlak vergisi muafiyeti yazıda bulabilirsiniz.
Değerli Konut Vergisi
Türkiye sınırları içinde bulunan ve bina vergi değeri kanuni eşik tutarı aşan lüks mesken nitelikli taşınmazlar, genel emlak vergisinin yanı sıra değerli konut vergisine de tabidir. Emlak Vergisi Kanunu Genel Tebliği Seri No 88 uyarınca 2026 yılı için değerli konut vergisi uygulanacak mesken nitelikli taşınmazlarda alt sınır 17.711.000 Türk Lirası olarak belirlenmiştir. Verginin matrahı, bina vergi değerinin bu yasal muafiyet tutarını aşan kısmıdır.
Değerli konut vergisi artan oranlı dilimler üzerinden yıllık olarak hesaplanır. Kanun uyarınca Türkiye sınırları içinde tek meskeni bulunan kimseler ile birden fazla meskene sahip olan mükelleflerin değerli konut vergisi kapsamına giren en düşük değerli tek meskeni vergiden muaftır.
| Bina Vergi Değeri Dilimi | Aşan Kısım İçin Oran | Açıklama |
|---|---|---|
| 17.711.000 Türk Lirasına kadar | Muaf (Vergi Yok) | Yasal istisna sınırı |
| 17.711.000 Türk Lirası ile 26.567.000 Türk Lirası arası | Binde 3 | 17.711.000 Türk Lirasını aşan kısım için |
| 26.567.000 Türk Lirası ile 35.425.000 Türk Lirası arası | Binde 6 | Bu dilime isabet eden kısım için |
| 35.425.000 Türk Lirasını aşan kısım | Binde 10 | Üst dilim matrahı için |
Sıkça Sorulan Sorular
Emlak vergisi ne zaman ödenir?
Emlak vergisi her yıl iki eşit taksitte ödenir. Birinci taksit Mart, Nisan ve Mayıs aylarında, ikinci taksit ise Kasım ayı içinde taşınmazın bağlı bulunduğu ilçe belediyesine yatırılır.
Ev satılınca o yılın emlak vergisini kim öder?
Kanun gereğince gayrimenkulün satıldığı takvim yılına ait emlak vergisinin tamamını satıcı (eski malik) ödemekle yükümlüdür. Evi satın alan yeni malikin mükellefiyeti satın alma tarihini takip eden bütçe yılının başından itibaren başlar.
Emlak vergisi borcu olan ev satılabilir mi?
Hayır, 1319 sayılı Kanunun 30. maddesi gereğince tapu müdürlükleri devir sırasında belediye sisteminden borç sorgulaması yapar ve kanunda belirtilen istisnalar dışında emlak vergisi borcu bulunan taşınmazların devir işlemine izin vermez.
Kiracı emlak vergisi öder mi?
Hayır, emlak vergisinin mükellefi taşınmazın maliki veya intifa hakkı sahibidir. Kanunda kiracının emlak vergisi ödeyeceğine ilişkin herhangi bir sorumluluk öngörülmemiştir.
Yeni ev alınca belediyeye bildirim gerekir mi?
Evet, bir gayrimenkul satın alan yeni malik, satın alma işleminin gerçekleştiği takvim yılı içinde (yılın son üç ayında alınmışsa üç ay içinde) tapu fotokopisiyle birlikte ilgili ilçe belediyesine emlak vergisi bildirimi vermek zorundadır.
Kiralama ve gayrimenkul sürecinde aklınıza takılan bir konu olursa Startkey Zirve Gayrimenkul’e (0232) 202 22 35 numarasından ya da [email protected] adresinden ulaşabilirsiniz. Ofisimiz Balatçık Mah. 8914 Sk. No:68/B, Çiğli/İzmir adresinde.