- startkeyzirve
- 0Yorumlar
- 1013Görüntülenme
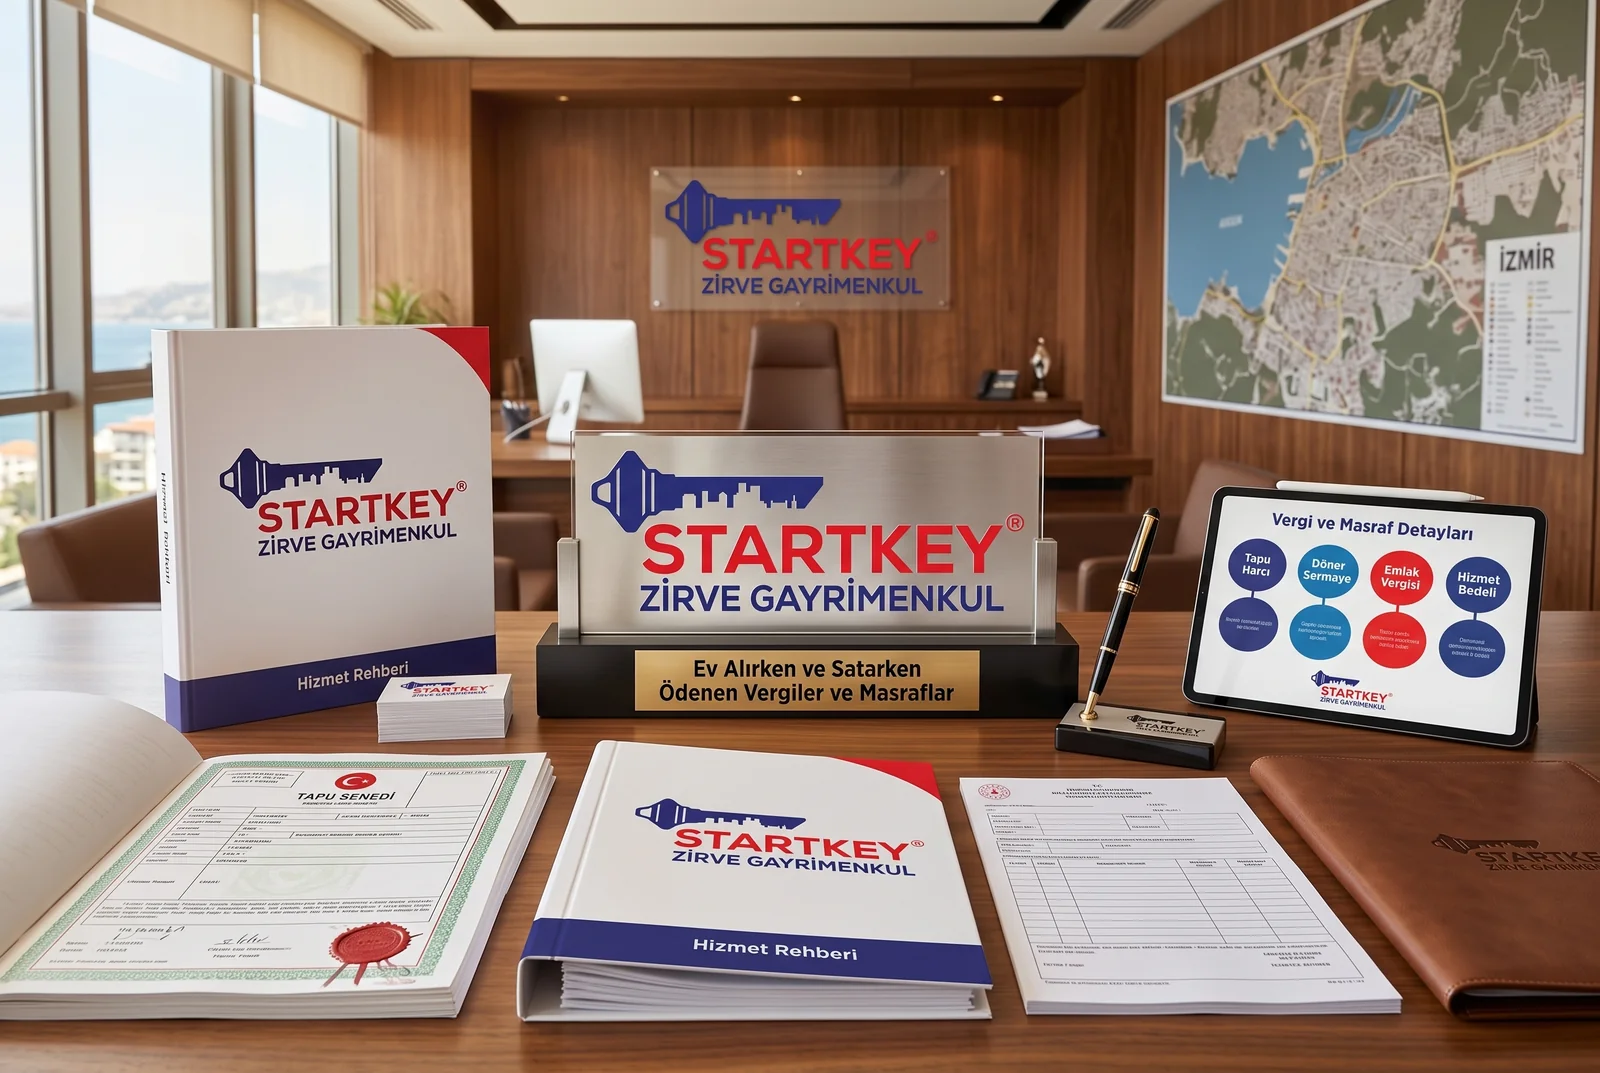
Ev alım satımında vergiler ve yasal masraflar, gayrimenkul devir sürecinde alıcı ve satıcı için bütçe planlamasının temelini oluşturur. Gayrimenkul alım satım süreci, alıcıya ve satıcıya ayrı vergi, harç ve idari yükümlülükler getirir. Bir konut satın alırken veya satarken bütçe planlamasının doğru yapılabilmesi için işlem öncesinde, işlem anında ve mülkiyetin tescilinden sonra ortaya çıkacak maliyet kalemlerinin eksiksiz bilinmesi gerekir. Taşınmaz devirlerinde karşılaşılan mali yükümlülükler mevzuat çerçevesinde üç ana başlık altında toplanır: tapu müdürlüğünde devir anında tahsil edilen tapu harcı, taşınmazın satışından kazanç elde edilmesi halinde satıcı adına doğan değer artışı kazancı vergisi ve taşınmaz mülkiyetinin devam ettiği her takvim dönemi için ilgili belediyeye ödenen emlak vergisi. Bu yasal vergi ve harçlara ilave olarak, profesyonel gayrimenkul danışmanlığı alındığında yetkili işletmeye ödenen hizmet bedeli ile Tapu ve Kadastro Genel Müdürlüğü döner sermaye bedeli de toplam devir bütçesi içinde yer alır. Tarafların mali sorumluluklarını işlem gününden önce netleştirmesi, tapu dairesinde yaşanabilecek gecikmeleri ve ileride karşılaşılabilecek idari cezaları engeller.
Ev Alırken Ödenen Vergiler ve Masraflar
Konut satın alan bir alıcının devir aşamasında ve mülkiyeti edindikten sonra karşılaştığı temel ödeme kalemleri yürürlükteki kanunlar ve yönetmeliklerle belirlenmiştir. Birikimlerini gayrimenkule tahsis eden alıcılar, yalnızca gayrimenkulün satış bedelini değil; tapu harcını, döner sermaye bedelini, yetkili emlak danışmanlığı ücretini ve takip eden takvim dönemlerinde başlayacak emlak vergisi mükellefiyetini de hesaba katmalıdır.
1. Alıcı Tapu Harcı Payı
492 sayılı Harçlar Kanunu’na bağlı (4) sayılı tarifenin tapu ve kadastro işlemlerinde alınacak harçlar başlıklı bölümünün 20/a maddesi uyarınca, gayrimenkul devir ve iktisaplarında tapu harcı, devreden ve devralan için ayrı ayrı olmak üzere tahsil edilir. Harcın matrahı, ilgili belediyece belirlenen emlak vergisi değerinden az olmamak şartıyla beyan edilen gerçek devir ve iktisap bedelidir.
Yasal tarife gereğince tapu harcı oranı alıcı taraf için binde 20 olarak uygulanır. Kanun uyarınca Cumhurbaşkanı bu oranları artırmaya veya indirmeye yetkilidir. Tapu müdürlüğünde başvuru kaydı tamamlandığında sistem üzerinden tahakkuk fişi üretilir; harç ödemesi vergi dairelerine, anlaşmalı kamu bankalarına veya Gelir İdaresi Başkanlığı dijital vergi dairesi portalı üzerinden güvenle yapılır. Yasal harç muafiyeti şartlarını ve kentsel dönüşüm kapsamındaki istisnaları öğrenmek için tapu harcı muafiyeti rehberimize ve geçmiş dönem harç tahakkuklarınızı kontrol etmek için tapu harcı borcu sorgulama sayfamıza göz atabilirsiniz.
Alıcı açısından tapu harcının hesaplanmasında en temel kural, beyan edilen satış bedelinin taşınmazın belediye rayicinden aşağıda kalmamasıdır. Uygulamada alıcılar tapu harcını devir anında tek seferlik bir masraf kalemi olarak karşılar. Harç tutarının yatırıldığına dair sistem onayı tapu kütüğüne tescil yapılabilmesi için ön şart niteliğindedir. Alıcı taraf tahakkuk eden harcı yatırdıktan sonra tahsilat makbuzunu veya banka dekontunu muhafaza etmelidir; zira bu belge mülkiyetin iktisap maliyetini tevsik eden resmi evrak niteliğindedir.
Konut satın alırken tapu harcı matrahının gerçeği yansıtması alıcının hukuki güvenliği açısından da belirleyicidir. Taşınmazın gelecekte elden çıkarılması durumunda alış bedeli olarak tapuda tescil edilen bedel esas alınır. Dolayısıyla harçtan tasarruf etmek amacıyla düşük beyanda bulunmak, ilerleyen dönemlerde alıcının çok daha ağır vergi yükleriyle karşılaşmasına zemin hazırlar.
2. Emlakçı Hizmet Bedeli (Komisyon)
Taşınmaz Ticareti Hakkında Yönetmelik hükümleri gereğince gayrimenkul alım satım işlemlerinde aracılık hizmet bedeli yasal sınırlarla korunmuştur. Yönetmeliğin 20. maddesi birinci fıkrası uyarınca alım satım işlemlerinde hizmet bedeli oranı, alım satıma aracılık sözleşmesinde yer alan satış bedelinin Katma Değer Vergisi hariç yüzde dördünden fazla olamaz. Yönetmeliğin 20. maddesinin beşinci fıkrası gereğince, taraflarca aksi yazılı olarak kararlaştırılmadıkça bu hizmet bedeli alıcı ve satıcı arasında eşit olarak paylaştırılır; yani alıcı yüzde 2 ve satıcı yüzde 2 oranında ödeme yapar.
Yönetmeliğin 16. maddesi ikinci fıkrasının (f) bendi uyarınca yetkili gayrimenkul işletmesi ile akdedilen aracılık sözleşmesinde tapu harcı, döner sermaye bedeli ve diğer devir masraflarının alıcı ve satıcı arasında hangi usulle paylaşılacağı açık bir biçimde yazılmalıdır. Bu kural işlem günü taraflar arasında çıkabilecek masraf ihtilaflarını engeller. Yetki belgeli emlak işletmeleriyle çalışıldığında hizmet faturası düzenlenir ve alıcının ödediği hizmet bedeli belgelenmiş olur.
Alıcının ödediği hizmet bedeli, taşınmazın piyasa değerinin tespiti, tapu kayıtlarının hukuki incelemesi, imar durumu araştırması ve tapu randevu sürecinin takibi gibi kapsamlı danışmanlık hizmetlerini kapsar. Bu bedelin banka kanalıyla ödenmesi ve faturasının temin edilmesi, ticari şeffaflığı temin eder ve alıcının mali kayıtlarında gider veya iktisap maliyeti unsuru olarak yer almasını mümkün kılar.
3. Tapu Döner Sermaye Hizmet Bedeli
Tapu müdürlüklerinde gerçekleştirilen tüm satış ve tescil işlemlerinde genel bütçeye aktarılan tapu harcına ek olarak Tapu ve Kadastro Genel Müdürlüğü döner sermaye işletmesi adına maktu bir hizmet bedeli tahsil edilir. Bu bedel taşınmazın bulunduğu ilçenin gelişmişlik katsayısına göre sistem tarafından otomatik olarak belirlenir ve tescil öncesinde ödenir.
Döner sermaye bedeli bir vergi türü olmayıp sunulan teknik ve idari tescil altyapısının işletme masrafıdır. Yönetmeliğin 16. maddesi uyarınca taraflar bu maktu bedelin kim tarafından karşılanacağını aracılık sözleşmesinde veya kendi aralarında belirler; uygulamada aksine bir mutabakat yoksa genellikle alıcı tarafından ödenir veya taraflarca eşit paylaşılır. Tapu harcıyla birlikte SMS yoluyla bildirilen tahakkuk numarası üzerinden aynı banka kanalları vasıtasıyla yatırılır.
Ev Satarken Ödenen Vergiler ve Masraflar
Bir konutu veya gayrimenkulü elden çıkaran mülk sahibinin işlem anında ve izleyen takvim döneminde yerine getirmesi gereken mali mükellefiyetler mevzuatta düzenlenmiştir. Ev satarken vergi sorumluluğu, sadece tapu dairesinde tahakkuk eden harçla sınırlı kalmayabilir; taşınmazın edinilme tarihi ile satış tarihi arasındaki süreye bağlı olarak gelir vergisi yükümlülüğü de doğabilir.
1. Satıcı Tapu Harcı Payı
492 sayılı Harçlar Kanunu’nun (4) sayılı tarifesi uyarınca devreden taraf olan satıcı da, belediye asgari rayicinden düşük olmamak üzere tapuda beyan edilen gerçek satış bedeli üzerinden binde 20 oranında tapu harcı ödemekle mükelleftir. Satış görüşmelerinde tarafların harcın tamamını alıcının ödeyeceği yönünde anlaşmaları piyasada sıklıkla görülse de, vergi kanunları nezdinde kanuni mükellefiyet her iki taraf için ayrı ayrı yürürlüktedir. Satıcı adına tahakkuk eden binde 20 harç borcu ödenmeden tapu devri ikmal edilemez.
Tarafların kendi aralarında tapu harcının tamamının alıcı tarafından ödeneceğini kararlaştırmaları durumunda dahi, vergi dairesi kayıtlarında satıcının mükellefiyeti baki kalır. Dolayısıyla ileride yapılacak bir vergi denetiminde eksik harç veya tarhiyat söz konusu olursa idare, harcın satıcıya düşen payını doğrudan satıcıdan talep eder. Bu nedenle alım satım protokollerinde mali maddelerin mevzuata uygun şekilde kaleme alınması esastır.
2. Değer Artışı Kazancı Vergisi (5 Yıl Kuralı)
193 sayılı Gelir Vergisi Kanunu’nun mükerrer 80. maddesinin altıncı bendi uyarınca, iktisap şekli ne olursa olsun taşınmazların iktisap tarihinden başlayarak beş yıl içinde elden çıkarılmasından doğan kazançlar değer artışı kazancı sayılır ve gelir vergisine tabidir. Miras yoluyla veya bağış yoluyla karşılıksız edinilen taşınmazlar bu bendin kapsamı dışındadır.
Kanun hükmüne göre bir konut satın alındıktan sonra 5 yıl geçmeden satılırsa, iktisap bedeli ile satış bedeli arasındaki fark üzerinden doğan kazanç için yıllık gelir vergisi beyannamesi verilmesi gerekir. Buna karşılık konut satın alma tarihinden itibaren 5 yıl geçtikten sonra elden çıkarılırsa, elde edilen kazanç tutarı ne olursa olsun değer artışı kazancı vergisinden tamamen istisna tutulur. Miras yoluyla intikal eden taşınmazların satışında 5 yıl şartı aranmaz; ivazsız edinimler kanun gereğince bu vergiden muaftır. Süre ve maliyet endeksleme esasları hakkında detaylı açıklamalar değer artış kazancı vergisi nedir yazımızda derlenmiştir.
Değer artışı kazancının hesaplanmasında taşınmazın iktisap bedeli, satışın yapıldığı aya kadar olan dönemde üretici fiyat endeksindeki artış oranında güncellenir. Bu endeksleme imkanı, enflasyon kaynaklı fiktif kazançların vergilendirilmesini önlemeye dönük yasal bir haktır. Satıcıların alış faturasını, tapu senedini ve taşınmaz için yapılan noter onaylı tadilat gider belgelerini muhafaza etmesi bu nedenle önem taşır.
3. Satıcı Emlakçı Hizmet Bedeli Payı
Taşınmaz Ticareti Hakkında Yönetmelik hükümleri gereğince satıcı da sözleşmede aksi yazılı olarak kararlaştırılmadıkça satış bedeli üzerinden Katma Değer Vergisi hariç yüzde 2 oranında aracılık hizmet bedeli öder. Profesyonel aracılık hizmeti alan mülk sahibi, pazarlama, ekspertiz analizi, müşteri elemesi ve tapu işlem organizasyonu hizmetlerinin karşılığı olarak bu bedeli yetkili işletmeye aktarır.
Hizmet bedelinin ödenmesi karşılığında işletme tarafından düzenlenen fatura, satıcı açısından değer artışı kazancı hesaplamalarında satış masrafı olarak dikkate alınabilir. Bu durum vergilendirilebilir kazanç matrahının yasal yoldan düşürülmesini sağlar.
Tapuda Beyan Edilen Satış Bedeli ve Emlak Rayiç Değeri
Gayrimenkul devirlerinde tapu harcına esas alınacak matrah, 492 sayılı Harçlar Kanunu’nun (4) sayılı tarifesinin 20/a maddesi uyarınca ilgili belediyece belirlenen emlak vergisi değerinden az olamaz. Ancak tarafların gerçekte anlaştıkları ve banka kanalıyla transfer ettikleri satış bedeli belediye rayicinden yüksekse, tapuda mutlaka bu gerçek satış bedelinin beyan edilmesi kanuni mecburiyettir.
492 sayılı Harçlar Kanunu’nun 63. maddesi gereğince, tapuda beyan edilen devir ve iktisap bedelinin gerçek satış bedelini yansıtmadığının veya emlak vergisi değerinden düşük gösterildiğinin idarece tespiti halinde; eksik beyan edilen kısım üzerinden tahsil edilmesi gereken harç farkı gecikme faiziyle birlikte cezalı olarak tarh edilir ve ayrıca bir kat vergi ziyaı cezası kesilir. Belediyeden alınan resmi rayiç belgesinin devir sürecindeki rolü rayiç bedel nedir sayfamızda detaylandırılmıştır.
Hazine ve Maliye Bakanlığı ile Gelir İdaresi Başkanlığı, banka konut kredisi tutarlarını, para transfer kayıtlarını ve ekspertiz raporlarını tapu tescil verileriyle çapraz kontrole tabi tutar. Alıcı ve satıcının gerçek bedeli gizleyerek tapu harcını düşük ödeme gayesiyle hareket etmesi, sonradan alıcıya ve satıcıya tarhiyat ile ceza ihbarnamesi gönderilmesine yol açar. Ayrıca düşük bedel gösteren alıcı, taşınmazı 5 yıl içinde satmak istediğinde aradaki fark büyüyeceğinden çok daha yüksek değer artışı kazancı vergisi ile karşı karşıya kalır.
Emlak Vergisi: Mükellefiyet, Oranlar ve Ödeme Dönemleri
Bir taşınmaza sahip olan her gerçek veya tüzel kişi, mülkiyetin devam ettiği sürece taşınmazın bağlı olduğu ilçe belediyesine emlak vergisi ödemekle yükümlüdür. Emlak vergisi mükellefiyeti, oranları ve ödeme takvimi kanunla belirlenmiştir:
- Verginin Mükellefi: 1319 sayılı Emlak Vergisi Kanunu’nun 3. maddesi uyarınca bina vergisini binanın maliki, varsa intifa hakkı sahibi, her ikisi de yoksa binaya malik gibi tasarruf edenler öder. Paylı mülkiyette paydaşlar payları oranında, elbirliği mülkiyetinde ise ortaklar müteselsilen mükelleftir. Bir gayrimenkul satıldığında satışın gerçekleştiği takvim döneminin emlak vergisini satıcı öder; alıcının mükellefiyeti ise takip eden takvim dönemi başından itibaren başlar. Satış yılında yeni malikin belediyeye emlak vergisi bildirimi vermesi kanuni zorunluluktur.
- Vergi Oranları: 1319 sayılı Emlak Vergisi Kanunu’nun 8. maddesi uyarınca bina vergisi oranı meskenlerde binde bir, diğer binalarda binde ikidir. Kanun gereğince bu oranlar büyükşehir belediye sınırları ve mücavir alanlar içinde yüzde 100 artırımlı olarak uygulanır. Dolayısıyla İzmir gibi büyükşehir belediyesi statüsündeki illerde konutlar için bina vergisi oranı binde iki, diğer binalar için ise binde dörttür. Cumhurbaşkanı vergi oranlarını yarısına kadar indirmeye veya üç katına kadar artırmaya yetkilidir.
- Ödeme Dönemleri: 1319 sayılı Kanun’un 30. maddesi uyarınca emlak vergisi birinci taksiti Mart, Nisan ve Mayıs aylarında; ikinci taksiti ise Kasım ayı içinde olmak üzere iki eşit taksitte ödenir. Süresinde ödenmeyen taksitlere amme alacakları usulü uyarınca gecikme zammı tatbik edilir.
- Vergi Muafiyeti: Tek meskeni bulunan emekliler, engelliler, gaziler ve hiçbir geliri olmadığını belgeleyenler için kanunun 8. maddesi kapsamında indirimli emlak vergisi uygulaması mevcuttur. Başvuru şartları için emlak vergisi muafiyeti rehberimiz incelenebilir.
Emlak vergisinde takvim dönemlerinin düzenli takibi mülk sahiplerinin cezalı gecikme zammına uğramasını önler. Gayrimenkulün bulunduğu belediyenin e-belediye sistemleri üzerinden veya veznelerinden tahakkuk eden borçlar kolaylıkla kapatılabilir. Satış aşamasında belediyeden borcu yoktur yazısı alınması zorunlu olduğundan, geçmiş dönem borçlarının birikmeden ödenmesi devir işlemlerinin hızını doğrudan artırır.
Evi Kiraya Verenler İçin: Kira Gelir Vergisi (GMSİ)
Satın aldığı konutu kiraya veren mülk sahipleri, 193 sayılı Gelir Vergisi Kanunu hükümleri kapsamında Gayrimenkul Sermaye İradı yönünden gelir vergisi mükellefi haline gelir. Her takvim yılında konut veya işyerinden elde edilen kira gelirleri, takip eden takvim döneminin Mart ayında Gelir İdaresi Başkanlığı’na beyan edilir. Yıllık beyanname verme koşulları ve gider yöntemleri hakkında bilgi edinmek için GMSİ beyanı rehberi içeriğimize başvurabilirsiniz.
Kira geliri elde eden mükellefler, beyan döneminde kanunda belirlenen istisna ve gider indirim haklarından yararlanarak net vergi matrahını hesaplar. Kira ödemelerinin banka veya posta idaresi aracılığıyla tevsik edilmesi yasal zorunluluktur; elden tahsilat yapılması idari para cezası doğurur. Mülk sahipleri kira sözleşmelerini, banka hesap özetlerini ve gayrimenkul için yaptıkları bakım onarım harcama belgelerini beyanname döneminde tevsik amacıyla hazır tutmalıdır.
Gayrimenkul Sermaye İradı beyanında mükellefler gerçek gider yöntemi veya götürü gider yöntemi arasında tercihte bulunabilir. Gerçek gider yöntemini seçenler, taşınmaz için ödedikleri emlak vergisini, sigorta bedellerini ve iktisap bedeline ilişkin kanuni indirimleri matrahtan düşebilir. Tercih edilen yöntemin mali sonuçları taşınmazın getiri oranını doğrudan etkiler.
Miras Kalan Evin Satışında Vergi ve İntikal
Miras yoluyla intikal eden bir taşınmazın satılabilmesi için öncelikle intikal işlemlerinin tamamlanması ve veraset işlemlerinin yürütülmesi şarttır. 7338 sayılı Veraset ve İntikal Vergisi Kanunu’nun 19. maddesi uyarınca, miras yoluyla intikal eden taşınmazların devir ve ferağının yapılabilmesi veya tapuda tescil edilebilmesi için veraset ve intikal vergisinin tamamen ödenmiş olması veya vergi dairesinden ilişik kesme belgesinin temin edilmesi zorunludur. İntikal sürecinin adımları için intikal işlemi sayfamız yol haritası sunar.
Miras kalan konutun satılmasında en önemli vergi avantajı, 193 sayılı Gelir Vergisi Kanunu’nun mükerrer 80. maddesi uyarınca ivazsız edinim sayılmasıdır. Mirasçılar intikal eden taşınmazı edinimden itibaren kaç takvim dönemi geçerse geçsin elden çıkardıklarında değer artışı kazancı vergisine tabi tutulmaz. Ancak mirasın tapuya tescili aşamasında 7338 sayılı Kanun kapsamında tahakkuk eden verginin kapatılması veya teminat gösterilmesi zorunludur.
Veraset ve intikal vergisi beyannamesi miras bırakanın vefat tarihini izleyen yasal süreler içinde yetkili vergi dairesine verilir. Vergi dairesi taşınmazın emlak vergisi bildirimi değerini esas alarak tahakkuk fişini düzenler. Mirasçılar vergi borcunu kapattıktan veya teminat gösterdikten sonra aldıkları ilişik kesme yazısıyla tapu müdürlüğüne başvurarak tescil işlemini ikmal eder.
Alıcı ve Satıcı İçin Adım Adım Maliyet ve İşlem Yönetimi
Gayrimenkul devrinde tarafların işlem öncesinde ve devir esnasında atması gereken adımlar mali güvenliği doğrudan belirler. Planlı bir süreç yönetimi tarafları beklenmedik idari yaptırımlardan korur:
- İşlem Öncesi Belediye Borç Kontrolü: Satıcı, taşınmazın bulunduğu ilçe belediyesine başvurarak geçmiş takvim dönemlerine ait emlak vergisi borcunu kapatır ve devir için zorunlu olan emlak vergisi bildirim değerini gösterir resmi rayiç belgesini temin eder. Geçmiş dönem borcu kapatılmadan sistem tapu devrine izin vermez.
- Aracılık Sözleşmesinde Masraf Paylaşımı: Taşınmaz Ticareti Hakkında Yönetmelik hükümleri doğrultusunda, alıcı ve satıcı yetkili gayrimenkul danışmanı ile akdettikleri sözleşmede tapu harcı, döner sermaye bedeli ve hizmet bedelinin paylaşım usulünü netleştirir.
- Banka Transferi ve Dekont Açıklaması: Satış bedelinin alıcı tarafından satıcının banka hesabına aktarılması esnasında açıklama kısmına taşınmazın il, ilçe, mahalle, ada, parsel ve bağımsız bölüm numarası yazılır. Bu kayıt, 492 sayılı Kanun’un 63. maddesi uyarınca vergi incelemelerinde resmi tevsik vasıtası oluşturur.
- Tapu Harcı ve Döner Sermaye Tahakkuku: Web tapu üzerinden başvuru yapıldığında taraflara SMS ile tahakkuk fişi numarası iletilir. Alıcı ve satıcı kendilerine ait binde 20 harç payını ve sistemde belirlenen döner sermaye bedelini devir randevu saatinden önce yatırır.
- Devir Sonrası Belediye Bildirimi: Tapu senedini teslim alan yeni malik, tescil işleminin tamamlandığı takvim dönemi sonuna kadar ilgili belediyeye emlak vergisi bildiriminde bulunur. Böylece bir sonraki takvim döneminden itibaren emlak vergisi tahakkuku yeni malik adına düzenlenir.
- Gelir Vergisi Döneminin Takibi: Konutunu 5 yıl dolmadan satan satıcı, takip eden takvim döneminin Mart ayında yıllık gelir vergisi beyannamesi verme mükellefiyetini takvime bağlar ve alış-satış evraklarını arşivler.
Ev Alım Satımında Masraf ve Vergi Paylaşım Tablosu
| Masraf ve Vergi Kalemi | Kim Tarafından Ödenir? | Yasal Oran ve Kural | Hukuki Dayanak |
|---|---|---|---|
| Alıcı Tapu Harcı | Alıcı | Beyan edilen satış bedelinin binde 20’si | 492 sayılı Kanun Tarife IV-20/a |
| Satıcı Tapu Harcı | Satıcı | Beyan edilen satış bedelinin binde 20’si | 492 sayılı Kanun Tarife IV-20/a |
| Değer Artışı Kazancı Vergisi | Satıcı | 5 yıl içinde satıştan doğan kazançta gelir vergisi | 193 sayılı GVK mükerrer md. 80/6 |
| Emlak Vergisi (Satış Yılı) | Satıcı (Malik) | Satış yılının tamamı satıcıya aittir | 1319 sayılı EVK md. 3 ve md. 30 |
| Emlakçı Hizmet Bedeli | Alıcı ve Satıcı eşit | Satış bedelinin azami %4’ü (taraflar %2 ve %2) | Taşınmaz Ticareti Yön. md. 20 |
| Tapu Döner Sermaye Bedeli | Sözleşmede belirlenen taraf | TKGM döner sermaye tarifesine göre maktu bedel | Taşınmaz Ticareti Yön. md. 16 |
| Veraset ve İntikal Vergisi | Mirasçılar | Miras intikalinde vergi ödenmeden devir yapılamaz | 7338 sayılı VİVK md. 19 |
Sıkça Sorulan Sorular
Ev satarken vergi öder miyim?
Satın aldığınız konutu edinim tarihinden itibaren 5 yıl içinde satarsanız, alış ve satış bedeli arasındaki fark üzerinden 193 sayılı Gelir Vergisi Kanunu’nun mükerrer 80. maddesi gereğince değer artışı kazancı vergisi ödersiniz. 5 yıllık süre dolduktan sonra yapılan satışlarda ise kazanç tutarı ne olursa olsun bu vergi doğmaz. Ayrıca her satış işleminde satıcı taraf binde 20 oranında tapu harcı ödemekle yükümlüdür.
Tapu harcını kim öder?
492 sayılı Harçlar Kanunu’na bağlı (4) sayılı tarifenin 20/a maddesi uyarınca satış işlemlerinde tapu harcı, devreden ve devralan tarafından ayrı ayrı binde 20 oranında ödenir. Taraflar kendi aralarında harcın tamamının tek tarafça karşılanmasını kararlaştırabilse de, resmiyette her iki taraf adına tahakkuk fişi kesilir.
Tapuda satış bedelini düşük göstermek neden risklidir?
492 sayılı Harçlar Kanunu’nun 63. maddesi uyarınca tapuda beyan edilen bedelin gerçek alım satım değerini yansıtmadığının tespiti halinde, aradaki fark harç gecikme faiziyle tahsil edilir ve bir kat vergi ziyaı cezası uygulanır. Ayrıca ileride satış yapıldığında alış bedeli düşük görüneceğinden satıcıya yüksek değer artışı kazancı vergisi çıkabilir.
Emlak vergisi ne zaman ve nereye ödenir?
1319 sayılı Emlak Vergisi Kanunu’nun 30. maddesi gereğince emlak vergisi taşınmazın bağlı bulunduğu ilçe belediyesine ödenir. Vergi yılda iki eşit taksitte tahsil edilir; birinci taksit Mart, Nisan ve Mayıs aylarında, ikinci taksit ise Kasım ayı içerisinde ödenir.
Büyükşehirlerde emlak vergisi oranı neden farklı uygulanır?
1319 sayılı Emlak Vergisi Kanunu’nun 8. maddesi hükmü uyarınca bina vergisi oranları büyükşehir belediye sınırları ve mücavir alanlar içinde yüzde 100 artırımlı uygulanır. Bu nedenle meskenlerde normal illerde binde bir olan oran, büyükşehir statüsündeki illerde binde iki olarak tatbik edilir.
Miras kalan konut satılırken değer artışı kazancı vergisi çıkar mı?
Hayır, 193 sayılı Gelir Vergisi Kanunu’nun mükerrer 80. maddesi uyarınca miras veya bağış yoluyla karşılıksız edinilen taşınmazların elden çıkarılmasında değer artışı kazancı vergisi uygulanmaz. Ancak tapu devrinden önce 7338 sayılı Kanun uyarınca veraset ve intikal vergisinin ödenmesi veya ilişik kesme belgesinin temin edilmesi şarttır.
Alım satım sürecinde aklınıza takılan bir konu olursa Startkey Zirve Gayrimenkul’e (0232) 202 22 35 numarasından ya da [email protected] adresinden ulaşabilirsiniz. Ofisimiz Balatçık Mah. 8914 Sk. No:68/B, Çiğli/İzmir adresinde.
Resmi mevzuat ve güncel kurallar hakkında Gelir İdaresi Başkanlığı üzerinden bilgi alınabilir.