- startkeyzirve
- beyanname nasıl doldurulur, GMSİ Beyanı, Hazır Beyan Sistemi, İzmir kira vergisi, Kira gelir vergisi, kira vergisi hesaplama, startkey zirve
- 0Yorumlar
- 985Görüntülenme
Sahip olduğunuz gayrimenkulleri kiraya vererek gelir elde ettiğinizde, mülk sahibi olarak yerine getirmeniz gereken yasal sorumlulukların başında GMSİ beyanı gelir. Kira gelir vergisi beyannamesi olarak da karşılaşacağınız bu yükümlülük, kira gelirinizin yasal çerçevede bildirilmesini kapsar.
Beyan sürecinde eksik veya yanlış işlem yapmanız vergi cezalarıyla sonuçlanabilir. Buna karşılık GMSİ beyanınızı doğru şekilde hazırladığınızda hem yasalara uyum sağlamış olursunuz hem de kanunun sunduğu vergi avantajlarından yararlanabilirsiniz.
GMSİ beyanı nedir ve yasal dayanağı
GMSİ beyanı, Gayrimenkul Sermaye İradı Beyannamesi’nin kısaltması olup Türkiye’de gerçek kişilerin sahip oldukları konut, iş yeri, arsa gibi gayrimenkullerden elde ettikleri kira gelirlerini devlete bildirdikleri resmi belgedir. Mülk sahibi olarak kira geliri elde ettiğinizde yerine getirmeniz gereken bu yasal sorumluluk, yıllık olarak verilir ve elde ettiğiniz kira gelirinin vergilendirilmesinin temelini oluşturur. Beyanname verme yükümlülüğünüz ile gayrimenkul sermaye iratlarının nasıl vergilendirileceği ve beyan süreçlerinin nasıl yürütüleceği kanunla düzenlenmiştir (193 sayılı Gelir Vergisi Kanunu).
Gayrisafi hasılat, tahsil esası ve safi irat kavramları
Gayrimenkul sermaye iratlarında gayrisafi hasılat, kanunda yazılı mal ve hakların kiraya verilmesinden bir takvim yılı içinde o yıla veya geçmiş yıllara ait olarak nakden veya aynen tahsil ettiğiniz kira bedellerinin tutarıdır (Gelir Vergisi Kanunu). GMSİ hesabınızda yalnızca tahsil ettiğiniz tutarları dikkate alırsınız; kirayı nakit yerine ayın olarak tahsil ettiyseniz, bu kiralar emsal bedeli ile paraya çevrilerek hasılata eklenir (Vergi Usul Kanunu).
Vergilendirmeye esas olacak safi iradın bulunması için gayrisafi hasılatınızdan kanunen kabul edilen giderleri indirirsiniz. Bu hesaplamayı yaparken konut istisnasına isabet edenler hariç olmak üzere, gayrisafi hasılattan kiraya veren tarafından ödenen indirilebilir giderleri düşerek safi irada ulaşırsınız.
GMSİ beyanı hangi durumlarda ve kimler tarafından verilir
GMSİ beyanı, bir takvim yılı içinde (1 Ocak – 31 Aralık) belirli bir istisna tutarının üzerinde konut kira geliri elde eden tüm mülk sahipleri ile brüt kira geliri belirli bir beyan sınırını aşan iş yeri sahipleri tarafından verilir. Mülkünüzü konut olarak kiraya verdiğinizde yıllık tahsilatınız istisna sınırını geçiyorsa beyanname verme yükümlülüğünüz doğar. Başka gelirleriniz nedeniyle beyanname verme zorunluluğunuz yoksa, istisna tutarının altında yıllık konut kirası geliri elde ettiğinizde GMSİ beyanı vermek zorunda değilsiniz.
İş yeri kira gelirlerinizde ise beyan durumu brüt tutar üzerinden değerlendirilir. İş yeri kiralarında kiracınız kira ödemesini yaparken stopaj (vergi kesintisi) yapmış olsa bile, brüt kira geliriniz belirli bir beyan sınırını aşıyorsa yine GMSİ beyannamesi vermeniz gerekir.
Peşin tahsil edilen kiralar ve gayrimenkule yapılan ilavelerin durumu
Gelecek yıllara ait olup peşin tahsil olunan kiralar ilgili bulundukları yılların hasılatı sayılırken, kiracının gayrimenkule yaptığı değer artırıcı ilaveler kira süresi sonunda devralındığı tarihte aynen tahsil olunmuş kabul edilir. Kiracınızdan gelecek yılların kirasını peşin tahsil ettiğinizde bu tutarı tahsilat yılının GMSİ beyanına eklemez, ilgili olduğu yılların hasılatı olarak beyan edersiniz. Ancak ölüm ve memleketi terk hallerinde mükellefiyetin kalktığı tarihi takip eden zamanlara ait peşin tahsil olunan kiralar mükellefiyetin kalktığı dönemin hasılatı addolunur.
Kiracınız tarafından gayrimenkulü genişletecek veya iktisadi değerini devamlı suretle artıracak şekilde gayrimenkule kıymetler ilave edilmiş olabilir. Bu kıymetler kira müddetinin hitamında bedelsiz veya emsal bedelinden düşük değerle kiralayana devrolunduğu takdirde, kiralayan bakımından bu tarihte aynen tahsil olunmuş addolunur.
Konut kirası istisnası ve emsal kira bedeli şartları
Konut kirası istisnası yalnızca konut kira geliri elde eden mükelleflere belirli şartlar altında uygulanırken, kira tutarlarının değerlendirilmesinde emsal kira bedeli ölçütleri esas alınır. Konut kira geliri elde eden mükellefler için uygulanan istisna tutarı, her takvim yılı için Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından yayımlanan Gelir Vergisi Genel Tebliği ile Resmi Gazete’de ilan edilir (193 Sayılı Gelir Vergisi Kanunu Madde 21). Bu doğrultuda konut kirası istisna tutarı 2024 yılı gelirleri için 33.000 TL, 2025 yılı gelirleri için 47.000 TL olarak kesinleşmiştir (327 Seri No’lu Tebliğ).
GMSİ beyanınızı hazırlarken mülkünüzün niteliğini ve kendi kazanç durumunuzu kontrol etmeniz gerekir. İş yeri kiralarında istisna uygulanmaz. Ayrıca ticari, zirai veya mesleki kazancınız nedeniyle zaten yıllık gelir vergisi beyannamesi veriyorsanız konut kirası istisnasından yararlanamazsınız.
Emsal kira bedeli esası ve uygulanmayacağı haller
Kiraya verilen mal ve hakların kira bedelleri emsal kira bedelinden düşük olamaz ve bedelsiz olarak başkalarının intifaına bırakılan mal ve hakların emsal kira bedeli bu mal ve hakların kirası sayılır (Gelir Vergisi Kanunu). GMSİ beyanında emsal kira bedelini belirlerken mülk ve hakların türüne göre şu oranları dikkate alırsınız:
- Bina ve arazide emsal kira bedeli, yetkili özel mercilerce veya mahkemelerce takdir veya tespit edilmiş kirası, bu suretle takdir veya tespit edilmiş kira mevcut değilse belirlenen vergi değerinin yüzde 5’idir.
- Diğer mal ve haklarda emsal kira bedeli, bu mal ve hakların maliyet bedelinin, bu bedel bilinmiyorsa servetlerin değerlenmesi hakkındaki hükümlere göre belli edilen değerlerinin yüzde 10’udur (Vergi Usul Kanunu).
Belirli durumlarda mülkünüzü bedelsiz olarak kullanıma bıraksanız dahi emsal kira bedeli üzerinden GMSİ hesaplaması yapmazsınız. Boş kalan gayrimenkullerin muhafazaları maksadıyla bedelsiz olarak başkalarının ikametine bırakılması ve binaların mal sahiplerinin usul, füru veya kardeşlerinin ikametine tahsis edilmesi hallerinde emsal kira bedeli esası uygulanmaz.
Adım adım kira gelir vergisi hesaplama ve beyan süreci
Kira gelir vergisi hesaplama işlemi; brüt kira gelirinin belirlenmesi, istisnanın düşülmesi, gider yönteminin seçilmesi, vergi matrahının bulunması ve vergi dilimlerinin uygulanması adımlarından oluşur. GMSİ beyanında seçilecek gider yöntemi ödenecek vergi miktarını doğrudan etkilediği için hesaplama sürecinde şu beş adımı izlersiniz:
- Hesaplamanın ilk adımında bir takvim yılı içinde elde ettiğiniz toplam brüt kira gelirini belirlersiniz; kirayı döviz cinsinden alıyorsanız tahsilat tarihindeki TCMB döviz alış kurundan TL’ye çevirirsiniz.
- İkinci adımda, sadece konut kirası geliriniz varsa ve bu gelir yıllık istisna tutarının üzerindeyse, toplam gelirinizden Gelir Vergisi Genel Tebliği ile Resmi Gazete’de yayımlanan o yıla ait konut kira geliri istisnasını düşersiniz.
- Üçüncü adımda mükellef olarak Götürü Gider Yöntemi veya Gerçek Gider Yöntemi olmak üzere iki gider yönteminden birini seçme hakkınızı kullanırsınız.
- Dördüncü adımda vergi matrahını; “Toplam Brüt Kira Geliri – (Varsa) İstisna Tutarı – Seçilen Yönteme Göre Giderler = Vergi Matrahı” formülüyle bulursunuz.
- Beşinci adımda vergi matrahını, her yıl Gelir İdaresi Başkanlığı tebliğleriyle güncellenen ve matrah arttıkça artan oranlı (%15, %20, %27, %35, %40) bir yapıya sahip olan Gelir Vergisi dilimlerine göre vergilendirirsiniz.
Beyanname için gerekli belgeler ve kira kontratının hazırlanması
GMSİ beyannamesini doldururken kimlik, mülk, gelir ve gider belgelerinizi hazır bulundurmanız, kira kontratınızı ise ödeme ve masraf detaylarını içerecek şekilde düzenlemeniz gerekir. Kira kontratında kira bedelinin net mi brüt mü olduğunun ve aidat, faturalar gibi hangi masrafların kiracıya ait olduğunun açıkça belirtilmesi, kira vergisi hesaplama aşamasında kolaylık sağlar ve olası anlaşmazlıkları önler. Beyanname işlemlerine başlarken hazır bulundurmanız gereken bilgi ve belgeler şunlardır:
- TC Kimlik Numarası,
- Kiraya verilen mülklerin adresleri ve tapu bilgileri,
- Yıllık kira gelirini gösteren belgeler (banka dekontları, kira kontratları),
- Gerçek Gider Yöntemi seçildiyse, giderlere ait fatura, makbuz ve belgeler.
Hazır Beyan Sistemi ve vergi dairesi üzerinden beyanname verme adımları
Vergi matrahı tespit edildikten sonra Gelir İdaresi Başkanlığı’nın (GİB) sunduğu Hazır Beyan Sistemi aracılığıyla GMSİ beyanname işlemlerinizi online ortamda tamamlayabilir ya da vergi dairesine elden beyanname verebilirsiniz. Online beyanname sürecinde şu adımları takip edersiniz:
- İlk olarak Gelir İdaresi Başkanlığı İnteraktif Vergi Dairesi (gib.gov.tr) adresine e-Devlet şifresiyle veya İnteraktif Vergi Dairesi kullanıcı bilgileriyle giriş yapar ve “Hazır Beyan Sistemi” ekranını seçersiniz.
- Hazır Beyan Sistemi banka verileri gibi bilgileri kullanarak önceden doldurulmuş bir taslak beyanname hazırlar; kişisel bilgilerinizi, mülk bilgilerinizi ve kira geliri tutarlarını kontrol ederek eksik veya yanlışları düzeltirsiniz.
- Sistemde Götürü veya Gerçek Gider yönteminden birini seçersiniz; Gerçek Gider seçilirse ilgili gider kalemlerini ve tutarlarını sisteme girer ve hakkınız varsa konut kirası istisnasını işaretlersiniz.
Bu seçimlerin ardından sistem girilen bilgilere göre ödenecek GMSİ vergisini otomatik olarak hesaplar. Bilgileri kontrol edip beyannameyi onaylayarak gönderdiğinizde vergiyi ödemek için kullanılan bir “Tahakkuk Fişi” verilir.
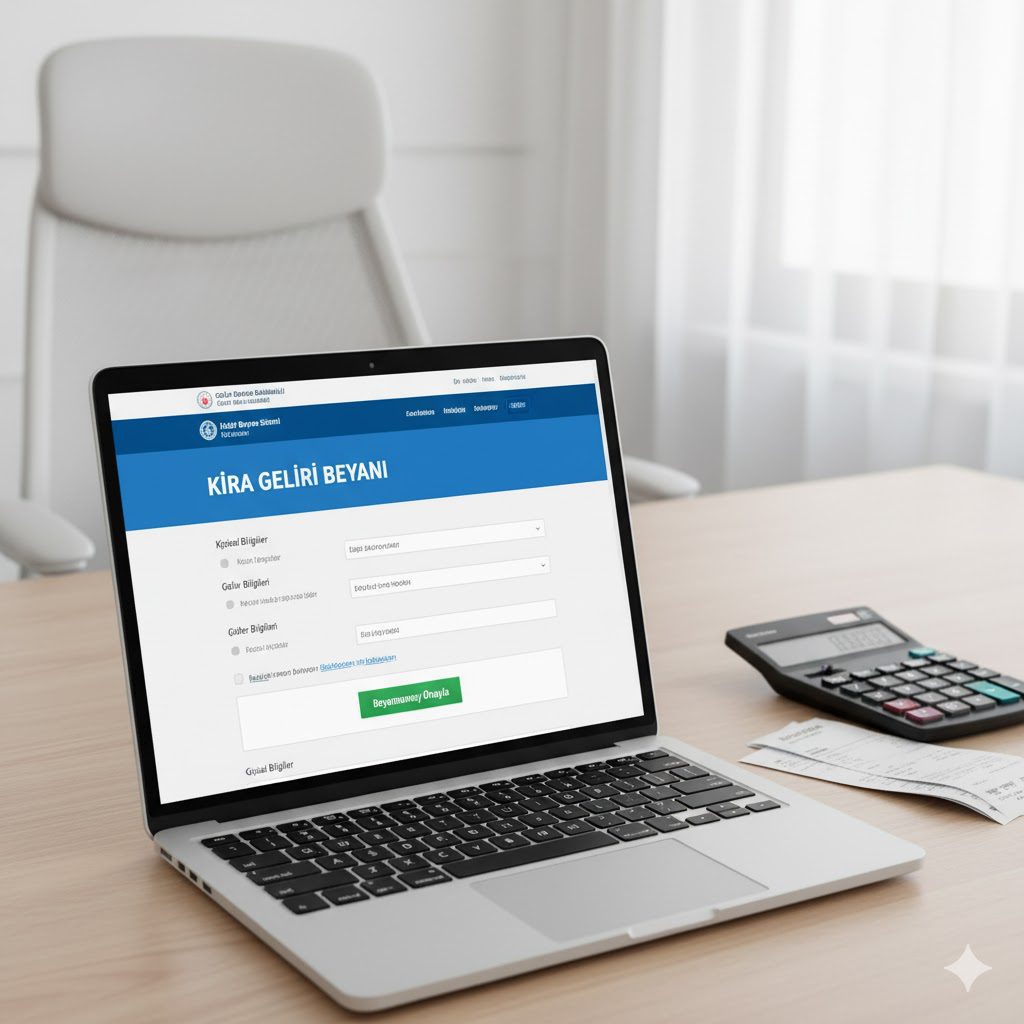
İnternet kullanmak istemeyenler veya özel durumları olanlar beyan işlemlerini vergi dairesi üzerinden yürütebilirler. Bu durumda bağlı bulunduğunuz vergi dairesinden alacağınız GMSİ Beyanı formunu elle doldurup gerekli ek belgelerle birlikte vergi dairesine elden teslim edebilirsiniz.
Beyanname verme süresi, ödeme takvimi ve örnek vergi hesaplaması
Kira gelirine ilişkin GMSİ Beyannamesi, Gelir İdaresi Başkanlığı tarafından resmi süre uzatımı yapılmadığı sürece gelirin elde edildiği takvim yılını takip eden yılın Mart ayının başından yirmibeşinci günü akşamına kadar verilir (193 sayılı Gelir Vergisi Kanunu md. 92). Beyannameyi verdikten sonra tahakkuk eden kira gelir vergisini Mart ve Temmuz aylarının sonuna kadar olmak üzere iki eşit taksitte ödersiniz.
Örnek kira gelir vergisi hesaplaması
Örnek hesaplamada, başka bir geliri olmayan mülk sahibinin yıllık 120.000 TL konut kirası geliri elde ettiği ve ilgili takvim yılı konut istisna tutarının 40.000 TL olduğu varsayıldığında, istisna sonrası gelir 80.000 TL (120.000 – 40.000) olur. Bu tutar üzerinden seçeceğiniz gider yöntemine göre GMSİ hesaplaması şöyle yapılır:
- Örnekte Götürü Gider Yöntemi seçildiğinde, 80.000 TL istisna sonrası gelirden %15 götürü gider (80.000 * 0.15 = 12.000 TL) düşülerek 68.000 TL vergi matrahı bulunur ve ilk dilim olan %15 üzerinden 10.200 TL (68.000 * 0.15) ödenecek vergi hesaplanır.
- Aynı örnekte kredi faizi, emlak vergisi, sigorta, amortisman ve küçük onarımlar için toplam 25.000 TL belgelenmiş giderle Gerçek Gider Yöntemi seçildiğinde, 80.000 TL istisna sonrası gelirden 25.000 TL düşülerek 55.000 TL vergi matrahı bulunur ve ilk dilim olan %15 üzerinden 8.250 TL (55.000 * 0.15) ödenecek vergi hesaplanır.
Kira vergisi hesaplaması yaparken hangi gider yönteminin sizin için daha avantajlı olduğunu belirlemek amacıyla her iki yöntemi simüle etmek ve uzmanlardan ön bilgi almak mümkündür.
Götürü gider ve gerçek gider yöntemleri arasındaki farklar
Götürü Gider Yöntemi ile Gerçek Gider Yöntemi arasındaki fark, giderlerin belgeye ihtiyaç duyulmadan sabit bir oran üzerinden veya belgelenmiş gerçek harcamalar üzerinden istisna sonrası gelirden düşülmesidir. GMSİ beyanında Götürü Gider Yöntemi’nde, istisna düşüldükten sonra kalan kira gelirinin %15’i herhangi bir belgeye ihtiyaç duyulmadan doğrudan gider olarak düşülebilir. Bu yöntem, fatura toplama veya hesaplama gerektirmediği için masrafı az olan veya belge toplamakla uğraşmak istemeyen mülk sahipleri için uygundur. Ancak gerçek giderler istisna sonrası gelirin %15’inden fazlaysa, Götürü Gider Yöntemi seçildiğinde potansiyel vergi avantajı kaybedilir ve bu yöntemi seçenler 2 yıl geçmedikçe Gerçek Gider Yöntemi’ne dönemezler.
Gerçek Gider Yöntemi’nde ise kiraya verilen mülkle ilgili yapılan ve fatura, makbuz gibi belgelerle kanıtlanabilen gerçek giderler istisna sonrası gelirden düşülebilir. Gerçek giderler istisna sonrası gelirin %15’inden fazlaysa Gerçek Gider Yöntemi daha az GMSİ vergisi ödenmesini sağlar; ancak tüm harcamaları belgelemek, saklamak ve doğru bir şekilde hesaplamak gerekir. Bu yönüyle Gerçek Gider Yöntemi; krediyle ev almış, yeni tadilat yapmış veya mülküyle ilgili düzenli masrafları olan mülk sahipleri için daha avantajlıdır.
Gerçek gider yönteminde indirilebilecek giderler
Gerçek Gider Yöntemi’nde kiraya verdiğiniz mülk için yaptığınız ve belgelendirdiğiniz işletme, sigorta, vergi, faiz, iktisap bedeli payı, onarım ve amortisman giderlerini GMSİ matrahınızdan indirebilirsiniz. İndirim konusu yapabileceğiniz gider kalemleri şunlardır:
- Gerçek Gider Yöntemi’nde kiraya verilen mülk için kiraya veren tarafından ödenen aydınlatma, ısıtma, su ve asansör giderleri indirilebilir; ancak bu giderleri kiracı ödüyorsa düşülemez.
- Kiraya verilen mülkün gayrimenkulün ehemmiyeti ile mütenasip idare giderleri (aidat vb.) gerçek gider olarak indirilebilir; ancak kiracı ödüyorsa düşülemez.
- Kiraya verilen mülkün DASK ve konut sigortası gibi sigorta giderleri gayrisafi hasılattan indirilebilir.
- Kiraya verilen mal ve haklar için ödenen emlak vergisi, resim, harç ve şerefiyeler gayrisafi hasılattan gider olarak indirilebilir.
- Konut olarak kiraya verilen bir adet gayrimenkulün iktisap (edinme) yılından itibaren 5 yıl (beş yıl) süreyle iktisap bedelinin %5’i (yüzde 5’i) sadece konutlar için gider olarak indirilebilir.
- Konut olarak kiraya verilen bir adet gayrimenkul için alınan konut kredisinin faizleri ile konutlar hariç olmak üzere kiraya verilen mal ve haklar dolayısıyla yapılan borçların faizleri gider olarak indirilebilir; ancak anapara ödemeleri düşülemez.
- Mülk için yapılan ve değer artırıcı harcama niteliğinde olmayıp mevcut durumu korumaya yönelik olan bakım ve onarım giderleri gerçek gider olarak düşülebilir.
- Mülkün maliyet bedelinin belirli bir oranı (genellikle %2) tutarındaki amortisman giderleri gerçek gider olarak indirilebilir.
GMSİ beyanının avantajları, sık yapılan hatalar ve cezalar
Doğru yapılan bir GMSİ beyanı yasalara uyum, yasal güvence, finansal şeffaflık, kredi verilebilirliği ve vergi avantajları sunarken, eksik veya yanlış yapılan beyan vergi cezalarıyla sonuçlanabilir. Vergi kanunlarına tam uyum sağlayarak doğru GMSİ beyanı vermek, gelecekte olası denetimlerde veya hukuki süreçlerde yasal güvence sağlar. Gelir ve giderleri beyanname ile kayıt altına almak, mülk sahibinin kendi finansal durumunu daha net görmesini ve finansal şeffaflığı sağlar.
Beyan yükümlülüğünüzü zamanında yerine getirmeniz bankalar nezdindeki değerlendirmenize de katkıda bulunur; düzenli olarak beyanname vermek ve vergisini ödemek, bankalar nezdinde kredi notunu ve kredi verilebilirliği olumlu etkileyebilir. Ayrıca mükellefler özellikle “Gerçek Gider Yöntemi”ni seçerek yaptıkları birçok masrafı kira gelirinden düşebilir ve daha az vergi ödeyebilirler.
Beyanname hataları, cezalar ve uzman desteği
GMSİ beyannamesinin süresinde verilmemesi, gelirin eksik beyan edilmesi veya belgesiz gider yazılması vergi cezalarına ve istisna kaybına yol açarken, uzman desteği almak hatalı beyan riskini önler. Beyanname verme yükümlülüğü olduğu halde beyanname verilmezse veya süresinden sonra verilirse, GİB bunu tespit ettiğinde ödenecek vergiye ek olarak Vergi Ziyaı Cezası (verginin 1 katı), Gecikme Faizi ve usulsüzlük cezası uygulanır. Ayrıca beyannamenin süresinde verilmemesi veya unutulması durumunda konut kirası istisnasından yararlanılamaz ve ödenecek vergi daha yüksek çıkar.
Kira gelirinin bir kısmını beyan etmemek veya düşük göstermek vergi kaçırma olarak değerlendirilebilir; GİB banka hesap hareketleri, tapu kayıtları ve çapraz kontrollerle bu durumları tespit edebilir. Gerçek Gider Yöntemi’ni seçenler, beyan ettikleri her giderin belgesini (fatura, makbuz) en az 5 yıl süreyle saklamak zorundadır; olası bir incelemede belge ibraz edilemezse gider reddedilir ve ek vergi ile ceza uygulanır. Evin değerini artıran büyük bir tadilat gibi kanunen düşülemeyecek bir harcamayı gider olarak göstermek de hatalı beyana neden olur.
Birden fazla mülkü olan, iş yeri kirası gibi karmaşık durumlarla karşılaşan veya Gerçek Gider Yöntemi’nin avantajlarından faydalanmak isteyenlerin bir mali müşavirle çalışması hatalı GMSİ beyanı riskini önler ve vergi optimizasyonu sağlar. Emlak danışmanları ise kira kontratlarının doğru hazırlanması, mülkle ilgili gider belgelerinin takibi, piyasa rayiç bedellerinin belirlenmesi ve yatırımın vergi sonrası net getirisinin hesaplanması konularında rehberlik sağlar.
Sık sorulan sorular
GMSİ beyanı sürecinde mülk sahiplerinin merak ettiği konular; istisna sınırları, beyan dönemi ve verginin ödeme takvimi üzerinde yoğunlaşır. Bir takvim yılı içinde (1 Ocak – 31 Aralık) Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından yayımlanan Gelir Vergisi Genel Tebliği ile Resmi Gazete’de ilan edilen istisna tutarının üzerinde konut kira geliri elde eden mülk sahipleri beyanname vermekle yükümlüdür (193 Sayılı Gelir Vergisi Kanunu Madde 21). GMSİ beyannamesi, Gelir İdaresi Başkanlığı tarafından resmi süre uzatımı yapılmadığı sürece gelirin elde edildiği takvim yılını takip eden yılın Mart ayının başından yirmibeşinci günü akşamına kadar verilir ve tahakkuk eden vergi Mart ve Temmuz aylarının sonuna kadar iki eşit taksitte ödenir (193 sayılı Gelir Vergisi Kanunu md. 92).
Konut kirası istisnasından kimler yararlanamaz
İş yeri kira geliri elde edenler, ticari, zirai veya mesleki kazancını yıllık beyanname ile bildirenler ve GMSİ beyannamesini yasal süresinde vermeyenler konut kirası istisnasından yararlanamaz. İş yeri kiralarında istisna uygulanmaz. Ticari, zirai veya mesleki kazancı nedeniyle zaten yıllık gelir vergisi beyannamesi verenler ile beyannamesini süresinde vermeyen veya unutan mülk sahipleri de konut kirası istisnasından yararlanamazlar ve ödeyecekleri vergi daha yüksek çıkar.
Götürü gider yönteminden gerçek gider yöntemine ne zaman geçilebilir
GMSİ beyanında Götürü Gider Yöntemi’ni seçenler, 2 yıl geçmedikçe Gerçek Gider Yöntemi’ne dönemezler. İki yıllık sürenin ardından Gerçek Gider Yöntemi’ni seçenler ise beyan ettikleri her giderin belgesini (fatura, makbuz) en az 5 yıl süreyle saklamak zorundadır; olası bir incelemede belge ibraz edilemezse gider reddedilir ve ek vergi ile ceza uygulanır.
Emsal kira bedeli hangi durumlarda uygulanmaz
Bu haller dışında bina ve arazide yetkili özel mercilerce veya mahkemelerce takdir veya tespit edilmiş kira mevcut değilse belirlenen vergi değerinin yüzde 5’i; diğer mal ve haklarda ise maliyet bedelinin, bu bedel bilinmiyorsa servetlerin değerlenmesi hakkındaki hükümlere göre belli edilen değerlerinin yüzde 10’u üzerinden GMSİ emsal kira bedeli uygulanır (Vergi Usul Kanunu).
Kira gelirlerinize ilişkin GMSİ beyanınızı yasal süreler içinde gelir ve gider belgelerinize dayanarak hazırladığınızda, istisna ve gider indirimlerinden yararlanarak vergi yükümlülüğünüzü eksiksiz yerine getirebilirsiniz.