- startkeyzirve
- 0Yorumlar
- 89Görüntülenme
Ticari taşınmaz kiralamalarından sağlanan gelirler gayrimenkul sermaye iradı sayılmakta olup, kanunen tevkifat yapmakla yükümlü kiracılar tarafından brüt kira bedeli üzerinden kesilen vergi, vergi sorumlusu sıfatıyla beyan edilerek ödenir.
Madde 01 · EsaslarVergi Sorumluluğu ve Hukuki Nitelik: Kira gelirini elde eden mülk sahibi vergi mükellefi iken, nakden veya hesaben yapılan kira ödemelerinden kanunen tevkifat kesip vergi dairesine yatırmakla yükümlü olan taraf kiracıdır.
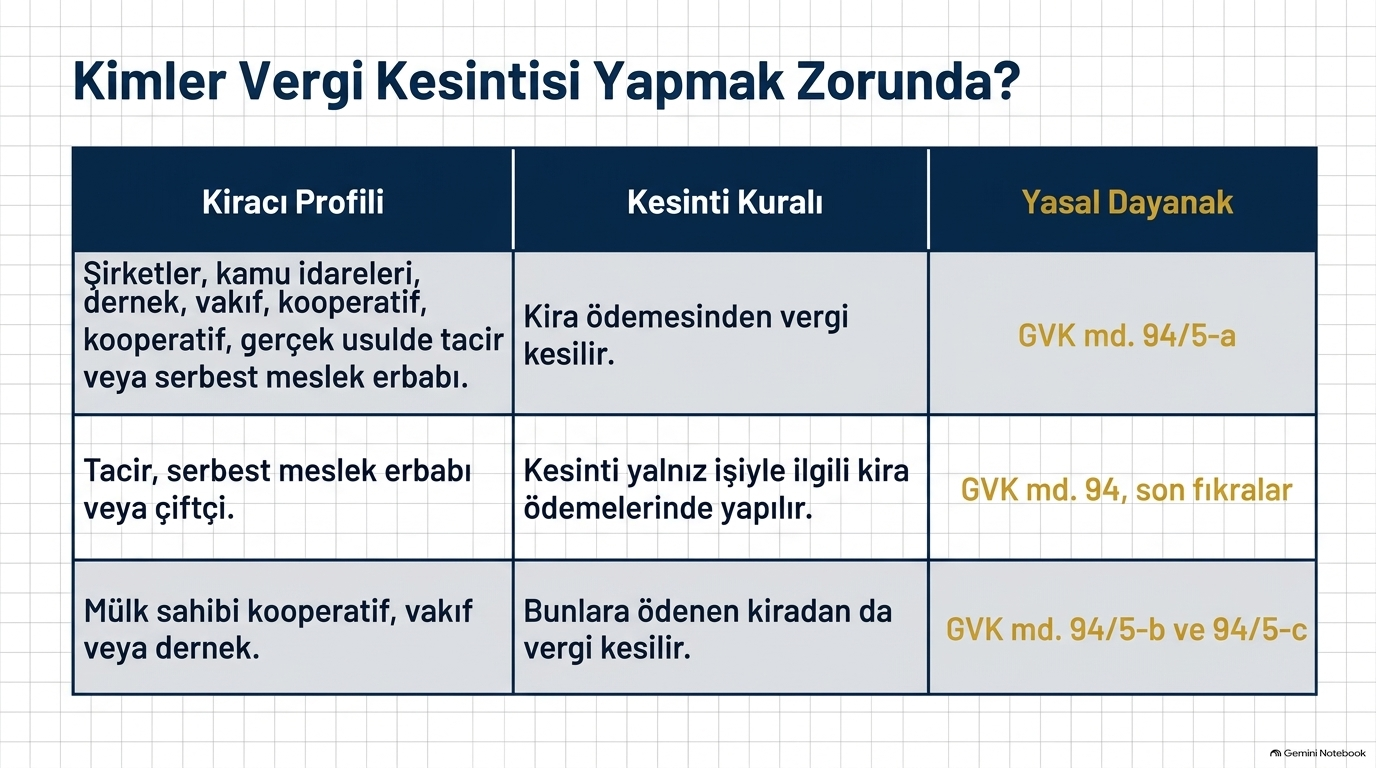
Madde 02 · KapsamKesinti Yapmakla Yükümlü Taraflar: Ticaret şirketleri, kamu idare ve müesseseleri, dernekler, vakıflar (mazbut vakıflar hariç), kooperatifler ile gerçek usulde vergilendirilen tacir ve serbest meslek erbapları ticari kira ödemelerinden stopaj kesintisi yapmak zorundadır.
Madde 03 · UygulamaHesaplama, Beyan ve Ödeme Esası: Kesinti brüt kira üzerinden hesaplanır; bir ay içinde yapılan kesintiler ertesi ayın 23 akşamına kadar muhtasar beyannameyle bildirilir ve 26 akşamına kadar vergi dairesine ödenir.
Kapsamlı Rehber Özeti: Makaledeki tüm alt başlıkların kapsamını özetleyen metin; işyeri kira stopajının yasal tanımını, vergi sorumlusu olan kurumları, hesaplama basamakları ile beyan sürelerini ve yükümlülüklerin yerine getirilmemesi halinde doğacak hukuki ve cezai yaptırımları açıklamaktadır.
Bölüm 01İşyeri Kirasında Stopajın Niteliği ve Kesinti Yapacak Kurumlar: Ticari binaların kiralanmasından elde edilen gelirler gayrimenkul sermaye iradı kabul edilir; ticaret şirketleri, serbest meslek erbapları, kooperatifler, kamu kurumları ve mazbut olmayan vakıflara yapılan ödemelerde kiracının kaynakta vergi tevkifatı yapması emredici bir kuraldır.
Bölüm 02Kira Kesintisinin Hesaplanması, Vergilendirme Süreci ve Mahsup: Tevkifat gayrisafi kira tutarı üzerinden hesaplanır; verginin tarh, tebliğ, tahakkuk ve tahsil basamakları muhtasar beyanname üzerinden işletilir ve mülk sahibi yıl içinde kiracının kestiği stopajları yıllık gelir vergisinden mahsup ederek fazlasını nakden iade alabilir.
Bölüm 03Beyan Sınırı, Emsal Kira Bedeli ve Takvim Düzenlemeleri: Tevkifatlı kira gelirleri yasal haddi aştığında yıllık beyannameye dahil edilir; kira bedeli emlak vergisi değerinin yüzde beşi olan emsal bedelin altında belirlenemez ve kesilen vergiler ertesi ayın 23 akşamına kadar beyan edilip 26 akşamına kadar ödenir.
Bölüm 04Müteselsil Sorumluluk, Vergi Ziyaı ve Kiracının Temerrüdü: Kira sözleşmelerindeki özel şartlar vergi idaresini bağlamaz; stopajın aksaması halinde kanuni temsilciler müteselsilen sorumlu tutularak vergi ziyaı cezası kesilir ve çatılı işyerlerinde kira ödenmemesi durumunda fesih öncesi en az otuz günlük yazılı süre tanınması gerekir.
Makaledeki birincil mevzuat ve istatistik kaynaklarından doğrudan üretilen yüksek çözünürlüklü yatay infografik özet tablosu aşağıda yer almaktadır.

Aşağıdaki karşılaştırma tablosu, makalede incelenen konulara göre uygulanan yasal kuralları, sorumlu tarafları ve kanuni dayanakları bir arada göstermektedir.
| Mevzuat Konusu ve Kapsamdaki Yapı veya Arazi Türü | Uygulanan İmar Kuralı, Yetkili Makam ve Yasal Dayanak |
|---|---|
| İşyeri Kiralarında Vergi Tevkifatı (Stopaj) Yapma Yükümlülüğü kapsamında Ticaret şirketleri, serbest meslek erbabı, kamu idare ve müesseseleri, iktisadi kamu müesseseleri, iş ortaklıkları, dernekler, vakıflar (mazbut vakıflar hariç), kooperatifler, gerçek usulde tacirler ve çiftçiler (işleriyle ilgili kira ödemelerinde) | Gayrisafi (brüt) kira tutarı üzerinden hesaplanır. Ödeme net kararlaştırılmışsa ödenen tutar ile üstlenilen vergi toplanarak brüte tamamlanır. Nakden veya hesaben ödeme anında tevkifat esastır. · 193 sayılı Gelir Vergisi Kanunu md. 94/5-a, b, c, md. 96, md. 94 son fıkralar · 01. Kiracının vergi kesintisi yapacak kurum/kişilerden olup olmadığı kontrol edilir. 02. Brüt kira bedeli veya netten brüte tamamlanan tutar üzerinden stopaj hesaplanır. 03. Nakden veya hesaben ödeme gerçekleştiğinde tevkifat kesintisi uygulanır. |
| Muhtasar Beyanname Verme ve Kesilen Verginin Ödenmesi kapsamında Vergi sorumlusu olan kiracılar (Genel bütçeye dahil kamu idare ve müesseseleri muhtasar beyanname verme yükümlülüğünden müstesnadır) | Bir ay içinde kesilen vergiler brüt tutarlar üzerinden muhtasar beyanname matrahına dahil edilerek bildirilir ve ödenir. · 193 sayılı Gelir Vergisi Kanunu md. 98, md. 119 · 01. Bir ay içinde yapılan kira kesintileri toplanır. 02. Ertesi ayın 23 akşamına kadar muhtasar beyanname ile vergi dairesine bildirilir. 03. Beyannamenin verildiği ayın 26 akşamına kadar kesilen vergi dairesine yatırılır. |
| Kira Gelirinin Yıllık Gelir Vergisi Beyannamesi ile Beyanı ve Kesintilerin Mahsubu / İadesi kapsamında Gayrimenkul sermaye iradı elde eden mülk sahibi (mükellef) | Tevkifata tabi işyeri kira gelirlerinin brüt tutarları dikkate alınır. Yıllık beyan haddini aşan gelirler tek beyannamede toplanır. Yıl içinde kiracının kestiği stopajlar hesaplanan gelir vergisinden mahsup edilir. · 193 sayılı Gelir Vergisi Kanunu (Yıllık beyanname ve mahsuba ilişkin hükümler) · 01. Bir takvim yılında tahsil edilen brüt kira gelirleri toplanır. 02. Gelir kanunda belirtilen yıllık beyan haddini aşıyorsa yıllık beyannameye dahil edilir. 03. Kiracı tarafından kesilip yatırılan stopajlar hesaplanan vergiden mahsup edilir; mahsup edilecek tutar fazla ise kalan kısım nakden iade alınır. |
| İndirilecek Gider Yöntemlerinin Seçimi (Gerçek Gider vs. Götürü Gider) kapsamında Kira geliri elde eden mülk sahibi (mükellef) | Gayrisafi hasılattan taşınmaza ilişkin ödenen vergi, resim ve harçlar veya kanunda öngörülen götürü gider oranı indirilerek safi irad bulunur. · Gelir Vergisi Kanunu (Gider usullerine ilişkin hükümler) · 01. Mülk sahibi belgelendirilebilir gerçek gider veya götürü gider usulünden birini seçer. 02. Götürü gider usulünü seçen mükellefler 02 yıl geçmedikçe gerçek gider yöntemine geri dönemezler. |
| Emsal Kira Bedeli Esasının Uygulanması kapsamında Mülk sahibi (kiraya veren) | Bina veya arazinin emsal kira bedeli, yetkili makamlarca belirlenen emlak vergisi değerinin %5. · Gelir Vergisi Kanunu (Emsal kira bedeli hükümleri) · 01. Taşınmazın emlak vergisi değeri esas alınır. 02. Kiraya verilen taşınmazın kira bedeli ücretsiz veya düşük belirlenmişse, vergi matrahı için asgari sınır emlak vergisi değerinin %5 olarak uygulanır. |
| Sorumluların Cezai ve Hukuki Sorumluluğu / Vergi Ziyaı Cezası kapsamında Vergi sorumluları, kanuni temsilciler (şirket müdürleri/yönetim organları), yetkili muhasebeciler | Tevkif edilen veya edilmesi gereken verginin zamanında tahakkuk ettirilmemesi veya eksik beyan edilmesi durumunda vergi ziyaı doğar. · Vergi Usul Kanunu, Gelir Vergisi Kanunu · 01. Vergi tevkifatının süresinde tam ve eksiksiz olarak beyan edilip ödenmesi gerekir. 02. Eksik veya hiç beyan edilmeyen tevkifatlar için sorumlular hakkında vergi ziyaı cezası kesilir. 03. Vergi borçları mükellefin varlığından alınamazsa kanuni temsilcilerden müteselsilen tahsil edilir. |
| Kira Artış Sınırı ve Sözleşme Şartları kapsamında Kiracı ve Kiraya Veren | Yeni dönem kira artışı, bir önceki kira yılındaki tüketici fiyat endeksindeki (TÜFE) on iki aylık ortalamaları aşamaz. · Türk Borçlar Kanunu (Konut ve Çatılı İşyeri Kiraları) · 01. Kira yenileme döneminde son on iki aylık TÜFE ortalaması hesaplanır. 02. Sözleşmede kiracı aleyhine kira bedeli dışında ceza koşulu veya muacceliyet şartı konulamaz; konulsa dahi geçersizdir. 03. 5 yıldan uzun süreli kiralarda taraflar anlaşamazsa hakim hakkaniyete uygun emsal bedeli takdir eder. |
| Kiracının Temerrüdü ve Sözleşmenin Feshi Süreci kapsamında Kiracı ve Mülk Sahibi | Muaccel olan kira bedeli veya yan giderlerin ödenmemesi durumu. · Türk Borçlar Kanunu · 01. Kiracı muaccel kira bedelini ödemediğinde kiraya veren yazılı ihtar çeker. 02. Çatılı işyeri kiralarında kiracıya en az otuz gün ödeme süresi tanınır. 03. otuz günlük süre içinde borç ödenmezse kiraya veren sözleşmeyi tek taraflı feshedebilir. |
Makale kaynaklarından hazırlanan tam kapsamlı sunum dosyası önizleme sayfalarını aşağıda inceleyebilir veya belge bağlantısından indirebilirsiniz: Slayt Sunusu Belgesini Aç.
İşyeri Kirasında Stopaj ve Gayrimenkul Sermaye İradı Nedir?
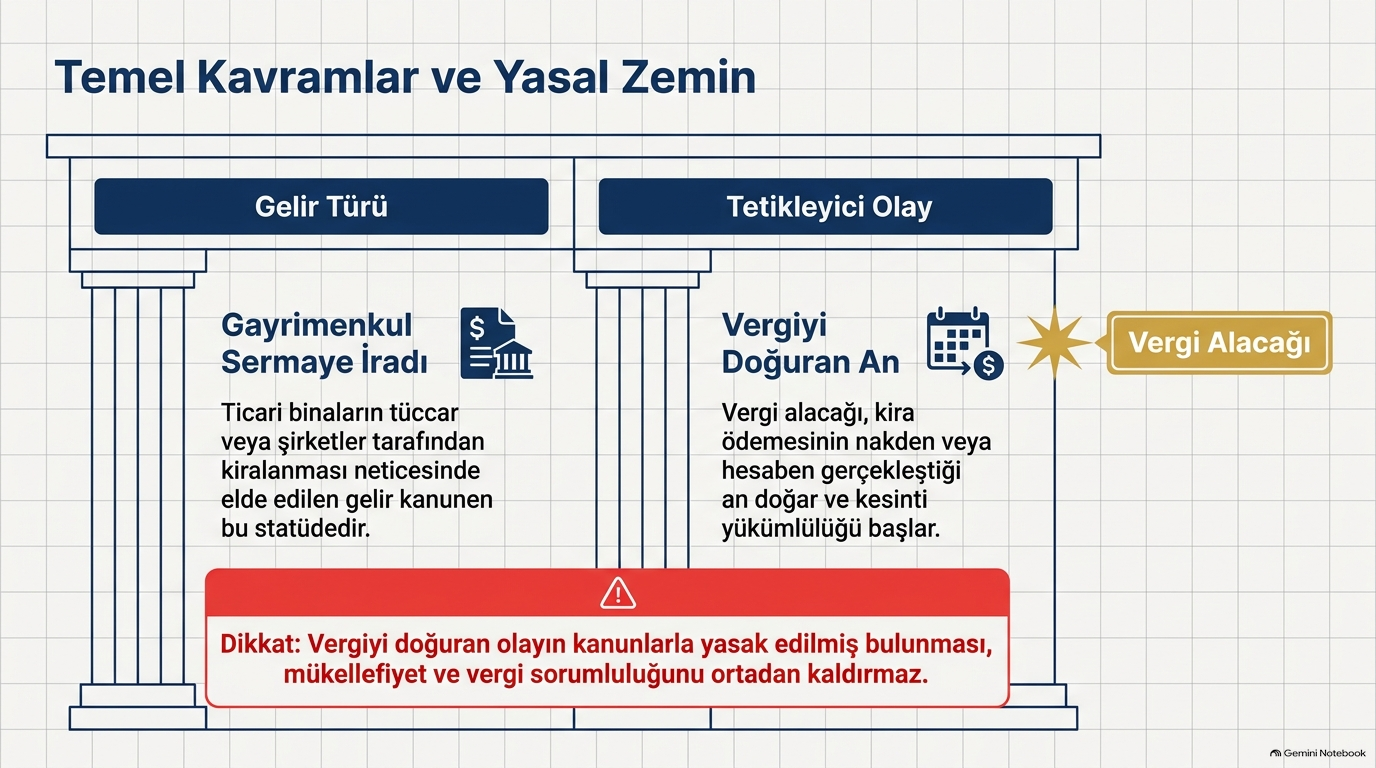
Bina ve arazilerin sahipleri veya zilyetleri tarafından kiraya verilmesinden elde edilen iratlar gayrimenkul sermaye iradıdır. Bir taşınmazınızı kiraya verdiğinizde ortaya çıkan işyeri kirasında stopaj uygulaması da bu gelir türü üzerinden yürütülür. Mal ve hakların kiraya verilmesi karşılığında nakden veya aynen sağlanan gelirler vergi kanunları çerçevesinde vergilendirilir.
Tüccar veya şirketler tarafından kiralanan ticari binaların getirdiği gelirler kanunen gayrimenkul sermaye iradı sayılır. Mülkünüzü ticari faaliyet yürüten bir işletmeye kiraladığınızda, tahsil ettiğiniz kira bedelleri bu kapsamda değerlendirilir ve vergisel yükümlülükleriniz bu statüye göre belirlenir.
Kira Sözleşmesinin Hukuki Niteliği ve Kiracının Asli Borcu
Kira sözleşmesi, kiraya verenin bir şeyin kullanılmasını kiracıya bırakmayı, kiracının da bunun karşılığında kararlaştırılan kira bedelini ödemeyi üstlendiği sözleşmedir. Ticari bir taşınmaz için sözleşme imzaladığınızda, mülkün kullanım hakkı kiracıya geçerken ödeme yükümlülüğü de hukuken başlar. Sözleşmede belirlenen kira bedeli, kiracının ticari kullanım karşılığında ifa etmekle yükümlü olduğu asli borçtur. Bu süreçte kiracı, sözleşme ile kararlaştırılan kira bedelini kiraya verene tam, eksiksiz ve zamanında ödemekle yükümlüdür.
Kira Ödemelerinde Vergiyi Doğuran Olay ve Kanuni Kesinti Esası
Mal ve hakların kiralanması karşılığı yapılan nakden veya hesaben ödemelerden kanuni oranda vergi tevkifatı kesilir. İşyeri kirasında stopaj yükümlülüğünün ne zaman başladığını anlamak için ödeme anına bakmanız gerekir. Vergi alacağı, vergi kanunlarının vergiyi bağladıkları olayın vukuu veya hukuki durumun tekemmülü ile doğar. Kira ödemesinin nakden veya hesaben gerçekleştiği an, vergi alacağının doğduğu an kabul edilir. Ayrıca vergiyi doğuran olayın kanunlarla yasak edilmiş bulunması, mükellefiyet ve vergi sorumluluğunu ortadan kaldırmaz.
İşyeri Kirasında Stopaj Kim Öder ve Hangi Durumlarda Kesinti Yapılır?
Maddede yazılı mal ve hakların kiralanması karşılığı yapılan kira ödemelerinde vergi sorumlusu kiracı tevkifat kesmekle yükümlüdür ve tevkifat kesintisi yapılması emredici kuraldır. Dolayısıyla işyeri kirasında stopaj ödemesini vergi dairesine yatıran taraf mülk sahibi değil, işyerini kiralayan kiracıdır. Ziraat erbabı veya küçük esnaf olmayan kurumlar, kestikleri vergileri süresinde muhtasar beyanname ile bildirirler.
Şirketler, Serbest Meslek Erbabı ve Kurumların Vergi Kesintisi Görevi
Ticaret şirketleri ve serbest meslek erbabı, nakden veya hesaben yaptıkları kira ödemelerinden tevkifat yaparlar. Taşınmazınızı bu nitelikteki bir kiracıya verdiğinizde, kira bedeli size ödenirken vergi kesintisi kaynağında ayrılır. Kira ödemesi sırasında vergi kesintisi yapmakla yükümlü olan başlıca kurum ve kişiler şunlardır:
- Kamu idare ve müesseseleri ile iktisadi kamu müesseseleri, yaptıkları ödemelerden istihkak sahipleri adına vergi kesmeye mecburdurlar.
- Ticaret şirketleri ve serbest meslek erbabı, nakden veya hesaben gerçekleştirdikleri kira ödemeleri üzerinden kesinti uygularlar.
- İş ortaklıkları ve dernekler, ticari amaçla kiraladıkları taşınmazlar için kira ödemesi sırasında vergi kesintisi yaparlar.
Vakıf ve Dernek Taşınmazlarında Vergi Kesintisi ile Genel Bütçeli İdare İstisnası
Vakıflar ve derneklere ait gayrimenkullerin kiralanması karşılığında bunlara yapılan kira ödemelerinden tevkifat yapılır. Kiraladığınız ticari mülk bir vakfa veya derneğe aitse işyeri kirasında stopaj kurallarını vakfın statüsüne göre uygulamanız gerekir. Mazbut vakıflar hariç olmak üzere diğer vakıflara ödenen işyeri kiraları vergi kesintisi hükümlerine tabidir. Kamuya yararlı dernek ve vakıflara ait işyerlerini kiralayan vergi mükellefleri stopaj kesintisini beyan ederler.
Kamu kurumlarıyla yapılan işlemlerde ise özel bir istisna durumuyla karşılaşırsınız. Genel bütçeye dahil kamu idare ve müesseseleri yaptıkları vergi tevkifatı için beyanname vermezler ve muhtasar beyanname verme yükümlülüğünden müstesnadır. Resmi idare ve müesseselerin vergi tevkifatı işlemleri genel bütçe kapsamında beyanname aranmaksızın yürütülür.
Kira Gelirinin Beyanı, Belgelendirme ve Sözleşme Şartları Nelerdir?
Mükellefler bir takvim yılı içinde elde ettikleri kazanç ve iratları için yıllık beyanname vermekle yükümlüdürler. Mülk sahibi olarak yıl içinde tahsil ettiğiniz kira gelirlerini takip ederken tüm gelir kalemlerinizi birlikte değerlendirmeniz beklenir. Beyanı gereken kazanç ve iratların yıllık beyannamede toplanması kanunen zorunludur (Gelir Vergisi Kanunu). Ayrı ayrı elde edilen çeşitli irat unsurları, kanunda aksine hüküm bulunmadıkça tek bir beyannamede toplanır.
Tevkifata Tabi İşyeri Kiralarında Yıllık Beyanname Verme Sınırı
Türkiye’de tevkifata tabi tutulmuş olan gayrimenkul sermaye iratları, kanunda yazılı beyan haddini aşmıyorsa beyan edilmez. İşyeri kirasında stopaj yoluyla yıl boyunca kesinti yapılmış olması, mülk sahibinin beyanname verip vermeyeceğini doğrudan etkiler. Tevkifat yoluyla vergilendirilen işyeri kira gelirleri, belirlenen yıllık parasal sınırı aştığı takdirde yıllık beyannameye dahil edilir. Kendi kira gelirinizin bu sınırı geçip geçmediğini kontrol ederken net ele geçen tutara değil, toplam tutara bakmalısınız; çünkü beyanname verme sınırının hesabında tevkifata tabi işyeri kira gelirlerinin brüt tutarları dikkate alınır.
Kayıtların Tevsiki ve Yabancı Ülkede Ödenen Vergilerin Mahsubu Şartları
Tutulan ve üçüncü şahıslarla olan münasebet ve muamelelere ait vesikaların kullanılması ve kayıtların tevsiki kanunen mecburidir (Vergi Usul Kanunu). Kira ilişkisinde hem kiracının hem de mülk sahibinin ödeme ve gider belgelerini saklaması gerekir. Defter tutmak mecburiyetinde olmayan mükellefler, vergi matrahlarının tespiti ile ilgili giderlerini kanunen tevsike mecburdurlar.
Yurt dışında bulunan taşınmazlardan kira geliri elde eden mükellefler için de belgelendirme şartı aranır. Tam mükelleflerin yabancı memleketlerde elde ettikleri kazanç ve iratlardan ödedikleri benzeri vergiler mahsup edilebilir. Yabancı ülkede ödenen verginin mahsubu için yetkili resmi makamlardan alınmış belgelerin ibrazı şarttır. Ancak mahsup edilecek yabancı vergi tutarı, Türkiye’de o irada isabet eden gelir vergisi tutarını kesinlikle aşamaz.
Çatılı İşyeri Kiralarında Koruyucu Hükümlerin Uygulama Şartları
Konut ve çatılı işyeri kiralarına ilişkin koruyucu hükümler, kullanımı kiracıya bırakılan taşınır eşyalar hakkında da uygulanır (Türk Borçlar Kanunu). Ticari mülk kiralarken hangi sözleşmelerin bu koruma altında olduğunu süre ve kurum niteliğine göre ayırt edebilirsiniz. Geçici kullanıma tahsis edilmiş altı ay veya daha kısa süreli taşınmaz kiralarında konut ve çatılı işyeri kiralarına ilişkin koruyucu hükümler tatbik edilmez. Buna karşılık kamu kurum ve kuruluşlarının kanunları uyarınca kiraya verilen ticari binalarında da konut ve çatılı işyeri kiralarına ilişkin yasal kurallar geçerlidir.
Sözleşme kurulduktan sonra kiracının haklarını daraltan müdahalelere izin verilmez. Kira sözleşmelerinde kira bedelinin belirlenmesi dışında kiracı aleyhine hiçbir sözleşme değişikliği yapılamaz. Sözleşme süresi devam ederken kiracının mali külfetini artıran tek taraflı sözleşme şartları hükümsüzdür.
Ticari Kira Kesintisi Nasıl Hesaplanır ve Vergilendirme Süreci Nasıl İşler?
Vergi tevkifatı, vergi kanunlarına göre vergi kesintisine tabi kazanç ve iratların brüt tutarları üzerinden hesaplanır. Kiracı olarak işyeri kirasında stopaj hesaplaması yaparken öncelikle brüt kira tutarını esas almanız gerekir. Brüt kira bedeli üzerinden hesaplanan vergi kesintisi tutarı, muhtasar beyanname matrahını teşkil eder.
Gayrisafi Hasılat ve Safi İradın Tespitinde Gider Yöntemleri
Gayrimenkul sermaye iradında gayrisafi hasılat, bir takvim yılı içinde nakden veya aynen tahsil edilen kira bedelleridir. Kira ödemelerinin farklı yıllara sarkması halinde hasılatın hangi yıla yazılacağı tahsilat zamanına ve ait olduğu döneme göre ayrılır. Gelecek yıllara ait olup peşin tahsil edilen kira bedelleri, ilgili bulundukları takvim yıllarının hasılatı sayılır. Geçmiş yıllara ait olarak tahsil edilen kira bedelleri, tahsil edildikleri yılın gayrisafi hasılatına dahil olunur. Mülk sahibinin vergiye tabi safi iradın bulunması için gayrisafi hasılattan taşınmaza ilişkin ödenen vergi, resim ve harçlar indirilir.
Verginin Tarh, Tebliğ, Tahakkuk ve Tahsil Basamakları
Verginin tarhı, vergi alacağının kanunlarında gösterilen matrah ve nispetler üzerinden vergi dairesince hesaplanmasıdır. İşyeri kirasında stopaj bildirimi yapıldıktan sonra verginin hesaplanmasından ödenmesine kadar geçen süreç şu aşamalardan oluşur:
- Beyana dayanan tarhiyatta mükellefin veya vergi sorumlusunun beyan ettiği matrah esas alınarak işlem yapılır ve matrah üzerinden hesaplanan tarhiyat tutarı, resmi vergi tahakkuk fişine bağlanarak kayıt altına alınır.
- Tebliğ, vergilendirmeyi ilgilendiren ve hüküm ifade eden hususların yetkili makamlarca mükellefe veya vergi sorumlusuna resmi olarak bildirilmesidir; kanuni tebliğ işlemi, hüküm ifade eden hususların yetkili makamlarca ceza sorumlusuna yazı ile bildirilmesidir.
- Verginin tahakkuku, tarh ve tebliğ edilen bir verginin kanunen ödenmesi gereken bir safhaya gelmesidir; böylece tarh ve tebliğ safhasını tamamlayan stopaj borcu tahakkuk ederek kanunen ödenmesi gereken aşamaya ulaşır ve kesinleşir.
- Verginin tahsili, tarh ve tahakkuk eden verginin kanuna uygun surette ödenmesini veya cebren tahsil edilmesini ifade eder ve tahakkuk eden vergi borcu, mükellef veya vergi sorumlusu tarafından süresinde vergi dairelerine ödenir.
Kesilen Verginin Yıllık Gelir Vergisinden Mahsubu ve Nakden İadesi
Yıllık beyannamede gösterilen gelire dahil kazanç ve iratlardan kesilmiş bulunan vergiler, hesaplanan gelir vergisinden mahsup edilir. Mülk sahibi, işyeri kirasından kiracının kestiği stopajları yıl sonunda vergi dairesine mahsup ettirme hakkına sahiptir. Böylece yıl içinde kiracınız tarafından yatırılan işyeri kirasında stopaj tutarları, yıllık gelir vergisi borcunuzdan düşülür. Mahsup edilecek tevkifat tutarı beyanname üzerinden hesaplanan gelir vergisinden fazla olursa aradaki fark mükellefe nakden iade olunur.
Tevkifat Oranları, Beyan Süreleri ve Ödeme Takvimi Nasıldır?
Vergi tevkifatı yapmaya mecbur olanlar, bir ay içinde yaptıkları ödemeler için muhtasar beyanname verirler. İşyeri kirasında stopaj kesintisi yapan kiracılar, ilgili ayda gerçekleştirdikleri kira ödemelerini bu beyanname düzeni içinde vergi dairesine iletirler.
Emsal Kira Bedeli Esası ve Yüzde Beşlik Asgari Kira Oranı
Kiraya verilen bina ve arazilerin kira bedelleri emsal kira bedelinden düşük belirlenemez. Mülkünüzü piyasa koşullarının altında veya ücretsiz olarak kullanıma sunduğunuzda vergi matrahı için alt sınır devreye girer. Bina veya arazinin emsal kira bedeli, yetkili makamlarca belirlenen emlak vergisi değerinin yüzde beşidir. Bedelsiz olarak başkalarının intifaına bırakılan mal ve hakların emsal kira bedeli, bu mal ve hakların kirası sayılır.
Kira Ödeme Zamanı, Yan Giderler ve Yeni Dönem Kira Artış Sınırları
Kiracı, aksine sözleşme ve yerel adet olmadıkça kira bedelini her ayın sonunda ödemekle yükümlüdür. Ancak sözleşmede peşin ödeme şartı yer alıyorsa kiracı kira bedelini her ayın başında usulünce yatırır. Kiralanan işyerine ait yan giderler, en geç kira süresinin bitiminde kiracı tarafından kiraya verene ödenir.
Yeni kira döneminde uygulanacak zam oranı ve işyeri kirasında stopaj matrahını etkileyecek kira artışı yasal sınırlarla belirlenmiştir. Kira artışına ilişkin anlaşmalar, bir önceki kira yılındaki tüketici fiyat endeksindeki on iki aylık ortalamaları aşamaz. Taraflarca anlaşma yapılmamışsa kira bedeli, tüketici fiyat endeksi on iki aylık ortalaması baz alınarak hakimce tayin edilir. Beş yıldan sonra yenilenen kiralarda hakim, emsal bedellere göre hakkaniyete uygun yeni kira bedelini takdir eder.
Vergi Mükellefi ile Vergi Sorumlusu ve Gider Usulleri Arasındaki Farklar Nelerdir?
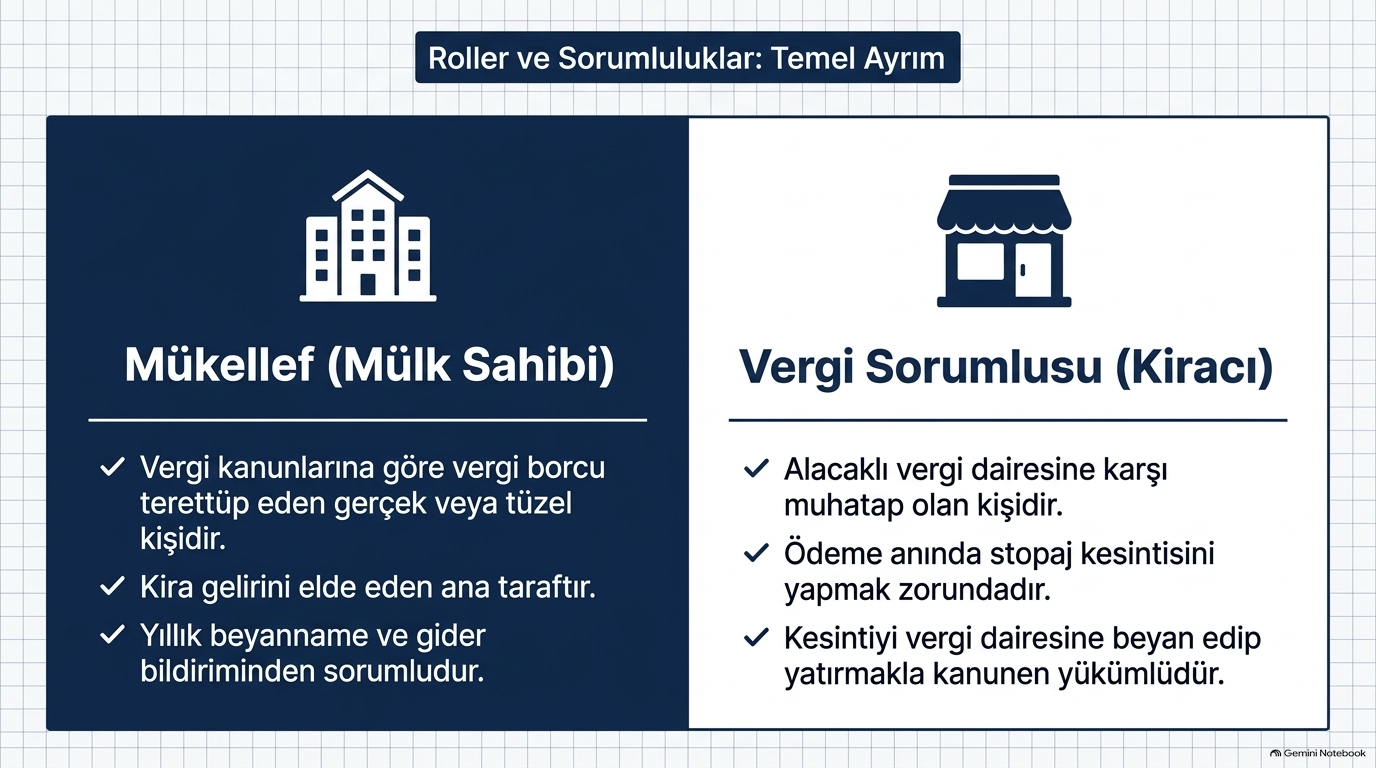
Vergi kanunlarına göre kendisine vergi borcu terettüp eden gerçek veya tüzel kişi mükellef olarak adlandırılır. Buna karşılık verginin ödenmesi bakımından alacaklı vergi dairesine karşı muhatap olan kişi vergi sorumlusu sıfatını taşır. Ticari kiralamalarda kira gelirini elde eden mülk sahibi mükellef iken, işyeri kirasında stopaj kesintisini yapıp vergi dairesine yatıran kiracı vergi sorumlusudur.
Gerçek Gider ile Götürü Gider Usulü Seçimi ve İki Yıllık Geçiş Sınırı
Kiraya verenler diledikleri takdirde belgeli gerçek giderler yerine kanunda öngörülen götürü gider usulünü seçebilirler. Yıllık kira beyannamesi verirken indirilecek giderleri hesaplamak için bu iki yöntemden birini tercih edebilirsiniz. Ancak götürü gider usulünü seçen mükellefler iki yıl geçmedikçe gerçek gider yöntemine geri dönemezler.
Ticari Kiralarda Vergisel Sorumluluklar ile Yasal Riskler Nelerdir?
Vergi mükellefiyeti ve vergi sorumluluğuna ilişkin özel sözleşmeler vergi idaresi nezdinde hiçbir hüküm ifade etmez. Dolayısıyla kira sözleşmesine işyeri kirasında stopaj yükümlülüğünü değiştiren bir madde ekleseniz bile vergi dairesi kanuni sorumluyu muhatap alır. Yaptıkları veya yapacakları ödemelerden vergi kesmeye mecbur olanlar, verginin tam olarak kesilip ödenmesinden bizzat sorumludurlar.
Kanuni Temsilcilerin Müteselsil Sorumluluğu ve Vergi Ziyaı Cezası
Tüzel kişilerle küçüklerin ve kısıtlıların mükellef veya vergi sorumlusu olmaları halinde bunlara düşen ödevler temsilcileri tarafından yerine getirilir. Şirket adına kiralanan bir işyerinde vergisel ödevlerin aksaması yöneticileri doğrudan etkiler. Kanuni temsilcilerin bu ödevleri yerine getirmemeleri yüzünden mükelleflerin varlığından tamamen veya kısmen alınamayan vergi borçları temsilcilerden alınır. Tüzel kişiliği haiz şirket müdürleri ve yönetim organları kira stopajının süresinde beyanından şahsen mesuldür.
Vergi kesintisi yapmayanlar, kesmedikleri vergi tutarları ile bu vergilere bağlı cezalardan müteselsilen sorumludur. Üstelik vergi kesintisi yapma yükümlülüğü kurumların ortaklarını, kanuni temsilcilerini ve yetkili muhasebecilerini doğrudan bağlar. Vergi ziyaı, mükellefin veya sorumlunun vergilendirme ile ilgili ödevlerini zamanında yerine getirmemesi yüzünden verginin zamanında tahakkuk ettirilmemesidir. Verginin eksik tahakkuk ettirilmesi veya haksız yere geri verilmesi halleri de kanunen vergi ziyaı sayılır. Kira stopajını eksik beyan eden veya hiç beyan etmeyen sorumlular hakkında vergi ziyaı cezası kesilir.
Kiracının Temerrüdü ve Çatılı İşyerlerinde Otuz Günlük Ödeme Süresi
Kiracı teslimden sonra muaccel olan kira bedelini ödemezse, kiraya veren yazılı olarak bir ödeme süresi verebilir. Kira bedelinin tahsil edilemediği durumlarda fesih yoluna gitmeden önce yazılı bildirim şartını yerine getirmeniz gerekir. Konut ve çatılı işyeri kiralarında kiracıya tanınacak yasal temerrüt ödeme süresi en az otuz gündür. Verilen otuz günlük süre içinde borç ödenmezse kiraya veren sözleşmeyi tek taraflı feshedeceğini bildirir.
Sık Sorulan Sorular
Ticari taşınmaz kiralamalarında işyeri kirasında stopaj hesabı, beyan tarihi ve sözleşme şartlarının geçerliliği hakkında mülk sahipleri ile kiracıların karşılaştığı temel sorular aşağıda yer almaktadır.
Kira sözleşmesinde net kira kararlaştırılmışsa kesinti nasıl hesaplanır?
Kira sözleşmesinde net tutar kararlaştırılmışsa, vergi tevkifatı gayrisafi tutar üzerinden hesaplanarak ödemeler gerçekleştirilir. Mülk sahibine ödenen net tutar brüte tamamlanır ve işyeri kirasında stopaj bu gayrisafi tutar üzerinden kesilir.
Kesilen vergi ne zamana kadar vergi dairesine bildirilir?
Kanunen tevkifat yapmaya mecbur olanlar, kestikleri vergileri ertesi ayın yirmiüçüncü günü akşamına kadar vergi dairesine bildirirler. Kira ödemesinin yapıldığı ayı takip eden bu süre içinde beyan işleminin tamamlanması gerekir.
Kira zamanında ödenmezse ceza koşulu ve muacceliyet şartı geçerli olur mu?
Kiracıya kira bedeli ve yan giderler dışında başka bir mali ödeme yükümlülüğü kanunen kesinlikle getirilemez. Kira bedelinin gününde ödenmemesi halinde ceza koşulu ödeneceğine ilişkin sözleşme hükümleri tamamen geçersizdir. Ayrıca gelecek kira bedellerinin muaccel olacağına ilişkin düzenlenen sözleşme kayıtları mahkemelerce hükümsüz sayılır. Hem vergi sorumluluğu hem de kira sözleşmesi hükümleri kanuni sınırlar çerçevesinde yürütüldüğünde taraflar hak kaybı ve cezai yaptırımlarla karşılaşmaz.