- startkeyzirve
- dükkan yatırımı,işyeri yatırımı,dükkan kiralama,kira getirisi,ticari gayrimenkul,amortisman süresi,yatırım rehberi,2025 yatırım
- 0Yorumlar
- 571Görüntülenme
- Dükkan Yatırımı: Kapsamlı Ticari Rehber (Yüksek Kira Getirisi İçin)
- Dükkan Yatırımının Avantajları
- Pasif Gelir Kaynağı
- Değer Artışı Potansiyeli
- Enflasyona Karşı Koruma
- Dükkan Yatırımının Dezavantajları
- Boş Kalma Riski
- Bakım ve Onarım Giderleri
- Kiracı ile İlişkiler
- Dükkan Amortisman Süresi
- Güncel Dükkan Yatırımı ve Piyasa Öngörüleri
- E-ticaretin Etkisi
- Lokasyonun Önemi
- Niche Dükkanlar
- Dükkan Yatırımında Dikkat Edilmesi Gerekenler
- Detaylı Pazar Araştırması
- Profesyonel Danışmanlık
- Hukuki Süreçler
- İşyeri Yatırımı İle Dükkan Yatırımı Arasındaki Farklar
- Sonuç
Dükkan Yatırımı: Kapsamlı Ticari Rehber (Yüksek Kira Getirisi İçin)
Ticari gayrimenkul piyasasında dükkan yatırımı, düzenli nakit akışı ve uzun vadeli sermaye kazancı hedefleyen yatırımcılar için temel yatırım araçlarından biridir. Çatılı işyeri kira sözleşmeleri ve amortisman hesaplamaları titizlikle planlandığında ticari taşınmazlar öngörülebilir bir getiri performansı sunar.
Dükkan Yatırımının Avantajları
Dükkan yatırımı, diğer yatırım araçlarına göre bazı önemli avantajlar sunar. Bu avantajlar, doğru bir lokasyon ve iş planıyla birleşince yatırımcısına uzun vadeli kazançlar sağlayabilir.
Pasif Gelir Kaynağı
Dükkanlar, düzenli kira geliri sağlayarak pasif bir gelir kaynağı oluşturur. Bu da yatırımcılar için finansal özgürlük yolunda önemli bir adım olabilir.
Değer Artışı Potansiyeli
Doğru lokasyonda bulunan bir dükkanın değeri zamanla artabilir. Bu da yatırımcısına sermaye kazancı sağlar.
Enflasyona Karşı Koruma
Dükkan kiraları genellikle enflasyon oranında artırılır. Bu da yatırımınızı enflasyonun olumsuz etkilerinden korur.
Dükkan Yatırımının Dezavantajları
Her yatırım aracında olduğu gibi, dükkan yatırımı da bazı dezavantajlara sahiptir. Bu dezavantajları göz önünde bulundurmak, bilinçli bir yatırım kararı vermenize yardımcı olacaktır.
Boş Kalma Riski
Dükkanınızın kiracı bulmakta zorlanabileceği ve boş kalabileceği ihtimali her zaman vardır. Bu da gelir kaybına neden olabilir.
Bakım ve Onarım Giderleri
Dükkanınızın bakımı ve onarımı için düzenli olarak masraf yapmanız gerekebilir.
Kiracı ile İlişkiler
Kiracı ile yaşanabilecek olası anlaşmazlıklar ve sorunlar, zaman ve enerji kaybına yol açabilir.
Dükkan Amortisman Süresi
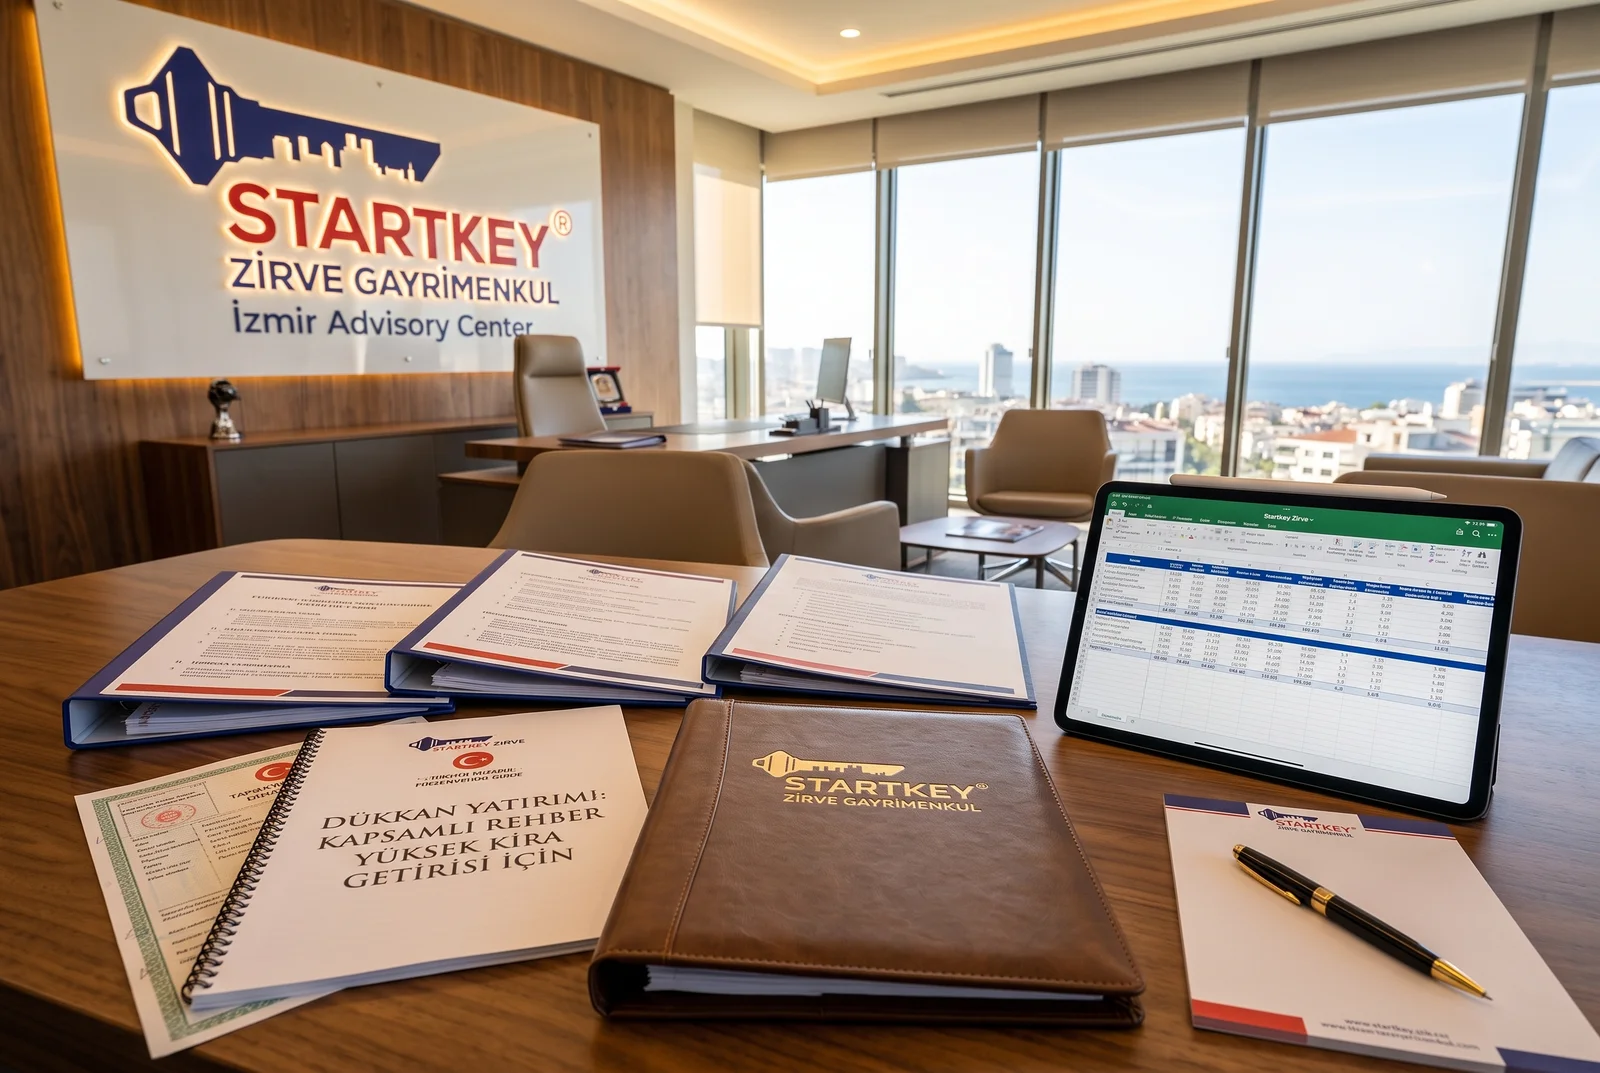
Dükkan amortisman süresi, yatırımınızın geri dönüş süresini belirleyen önemli bir faktördür. Bu süre, dükkanın konumu, kira getirisi ve diğer faktörlere bağlı olarak değişiklik gösterebilir.
Güncel Dükkan Yatırımı ve Piyasa Öngörüleri
Startkey Zirve uzmanları olarak, güncel dönemde dükkan yatırımı alanında bazı trendleri öngörüyoruz.
E-ticaretin Etkisi
E-ticaretin yükselişi, fiziksel mağazaların önemini azalttı. Ancak, doğru konumlandırılmış ve hedef kitleye uygun dükkanlar hala cazip yatırım fırsatları sunmaktadır.
Lokasyonun Önemi
Lokasyon, dükkan yatırımında her zaman en önemli faktörlerden biri olmuştur ve olmaya devam edecektir. Yüksek yaya trafiği olan, ulaşımı kolay bölgelerdeki dükkanlar daha yüksek kira getirisi potansiyeline sahiptir.
Niche Dükkanlar
Özel ürün ve hizmetlere odaklanan niche dükkanlar, günümüzde her zamankinden daha fazla ilgi görecek gibi görünüyor.
Dükkan Yatırımında Dikkat Edilmesi Gerekenler
Başarılı bir dükkan yatırımı yapmak için bazı önemli noktalara dikkat etmeniz gerekmektedir.
Detaylı Pazar Araştırması
Yatırım yapmayı düşündüğünüz bölgedeki demografik yapı, ticari faaliyetler ve rekabet ortamı hakkında detaylı bir pazar araştırması yapmalısınız.
Profesyonel Danışmanlık
Startkey Zirve gibi uzman bir emlak danışmanından destek alarak, doğru yatırım kararları verebilirsiniz.
Hukuki Süreçler
Dükkan alım-satım sürecinde yaşanabilecek hukuki sorunları önlemek için deneyimli bir avukattan destek almanız önemlidir. “Türkiye Barolar Birliği“
Ticari Gayrimenkul Mevzuatı: 6098 Sayılı TBK Çatılı İşyeri Kiraları ve Ruhsat Şartları
Dükkan ve mağaza yatırımlarında konuttan farklı olarak ticari kira hukuku ve belediye ruhsat koşulları belirleyicidir:
- 6098 Sayılı TBK Madde 339-356 (Çatılı İşyeri Hükümleri): Kiracının tacir veya özel hukuk tüzel kişisi olması durumunda, kira sözleşmesinde serbesti ilkesi geniştir. Erken tahliye cezai şartları ve depozito sınırlarında tarafların anlaşması esas alınır.
- İşyeri Açma ve Çalışma Ruhsatı Kriterleri: Bir dükkanın kiralanabilmesi için Yapı Kullanma İzin Belgesi’nde (iskân) niteliğinin ticari bağımsız bölüm olması şarttır. Ayrıca baca tahliye sistemi, yangın çıkışı ve otopark tahsisi bulunmayan dükkanlara gıda ve perakende ruhsatı verilemez.
- 634 Sayılı KMK Madde 24 Kısıtları: Kat Mülkiyeti Kanunu uyarınca ana gayrimenkulün mesken nitelikli bölümlerinde veya alt katında kat maliklerinin oybirliği kararı olmadan fırın, lokanta, eğlence yeri gibi işletmeler açılamaz.
- Kurumsal Kiracı ve Stopaj/KDV Dinamikleri: Banka, zincir market veya eczane gibi kurumsal kiracılar 5-10 yıllık uzun vadeli sözleşmelerle düzenli kira geliri sağlar. Mülkiyeti şirket olan dükkanlarda KDV faturası, şahıs olanlarda ise kiracı tarafından ödenen stopaj vergi avantajı oluşturarak amortisman süresini 15-18 yıl seviyesine indirir.
İşyeri Yatırımı İle Dükkan Yatırımı Arasındaki Farklar
İşyeri yatırımı, daha geniş bir kavramdır ve ofisler, depolar, fabrikalar gibi ticari amaçla kullanılan tüm gayrimenkulleri kapsar. Dükkan yatırımı ise perakende satış amacıyla kullanılan işyerlerini ifade eder.
Sonuç
Dükkan yatırımı, Türk Borçlar Kanunu numarası hükümleri ve çatılı işyeri mevzuatı analizi ile rasyonel planlama doğrultusunda yüksek getiri sağlayabilecek kurumsal bir yatırım alanıdır. Yatırım kararlarında resmi tapu kayıtları, imar durumu ve kira hukuku parametreleri birlikte değerlendirilerek finansal riskler en aza indirilir.
Türk Borçlar Kanunu Hükümlerinde Çatılı İşyeri Kiraları ve Tahliye Esasları
Kiralanan dükkanda kiracıya bırakılan jeneratör, havalandırma ve soğutma sistemleri de çatılı işyeri kiralarına ilişkin hükümler çerçevesinde korunur.
Kiracı, kiraya verene zarar verecek bir değişikliğe yol açmamak koşuluyla, kiralananı tamamen veya kısmen başkasına kiraya verebileceği gibi, kullanım hakkını da başkasına devredebilir. Kiralananı tamamen veya kısmen başkasına devretme veya alt kira kurma hakkı, kiraya verene zarar verecek bir değişikliğe yol açmamak şartıyla kullanılabilir.
Kiralananı kendisi, eşi, altsoyu, üstsoyu veya kanun gereği bakmakla yükümlü olduğu diğer kişiler için konut ya da işyeri gereksinimi sebebiyle kullanma zorunluluğu varsa feshedebilir.
Kiralananı kendisi veya kanunda sayılan yakınları için işyeri gereksinimi sebebiyle kullanma zorunluluğu bulunan mal sahibi, kanuni sürelere uyarak sözleşmeyi feshetme hakkına sahiptir.
Yeni malikin işyeri gereksinimi sebebiyle taşınmazı tahliye edebilmesi için edinme tarihinden başlayarak bir ay içinde durumu kiracıya yazılı olarak bildirmesi kanuni şarttır. Taşınmazı sonradan edinen yatırımcı, altı ay sonra açacağı tahliye davası ile dükkanı kendi ticari faaliyeti için bizzat kullanma imkanını elde edebilir.
kiralananı belli bir tarihte boşaltmayı yazılı olarak üstlendiği hâlde boşaltmamışsa kiraya veren, kira sözleşmesini bu tarihten başlayarak bir ay içinde icraya başvurmak veya dava açmak suretiyle sona erdirebilir. Yazılı tahliye taahhüdü bulunan hallerde kiraya veren, tahliye tarihinden başlayarak bir ay içinde icraya başvurmak veya dava açmak suretiyle dükkanın boşaltılmasını sağlayabilir.
Kiralananı belli bir tarihte boşaltmayı yazılı olarak üstlendiği hâlde tahliye etmeyen kiracı icra takibiyle karşı karşıya kalır.
Kira Bedelinin Tespiti, Artış Sınırları ve Güvence Miktarı Düzenlemeleri
Konut ve çatılı işyeri kiralarında sözleşmeyle kiracıya güvence verme borcu getirilmişse, bu güvence üç aylık kira bedelini aşamaz.
Güvence parasının bankada vadeli hesapta tutulması ve ancak iki tarafın rızası veya kesinleşmiş mahkeme ilamıyla çekilebilmesi kanuni kuraldır.
Tarafların yenilenen kira periyotlarında uygulanacak kira bedeline ilişkin anlaşmaları, bir önceki kira yılında tüketici fiyat endeksindeki oniki aylık ortalamalara göre değişim oranını geçmemek koşuluyla geçerlidir. Yenilenen kira vadelerinde kira bedeli artışı, tüketici fiyat endeksindeki oniki aylık ortalamalara göre değişim oranını geçmemek koşuluyla yasal koruma sağlar.
Tüketici fiyat endeksindeki oniki aylık ortalamalara göre değişim oranını geçmemek koşuluyla belirlenen artışlar sözleşme yenilemelerinde esas alınır.
Konut ve çatılı işyeri kiralarında kiracı, belirli süreli sözleşmelerin süresinin bitiminden en az onbeş gün önce bildirimde bulunmadıkça, sözleşme aynı koşullarla bir yıl için uzatılmış sayılır. Süresinin bitiminden en az onbeş gün önce fesih bildirimi yapılmadığı takdirde kira sözleşmesi aynı koşullarla bir yıl uzatılmış kabul edilir.
Belirli süreli sözleşmelerin süresinin bitiminden en az onbeş gün önce bildirimde bulunmadıkça sözleşme otomatik olarak bir yıl uzar. Kiraya veren sırf sözleşme süresi bitti gerekçesiyle dükkanı tahliye edemez, on yıllık uzama süresinin dolmasını beklemek zorundadır.
Kiracı, kira bedelini ve gerekiyorsa yan giderleri, her ayın sonunda ve en geç kira süresinin bitiminde ödemekle yükümlüdür. Kira bedelini ve yan giderleri zamanında ödemekle yükümlü olan kiracı, temerrüde düştüğü takdirde kanuni ihtar prosedürüyle tahliye riskiyle karşılaşır.
Bir kira yılı içinde kira bedelini ödemediği için kendisine iki haklı ihtar çekilen kiracı aleyhine tahliye davası açılabilir.
Vergi Usul Kanunu Uyarınca Ticari Taşınmazlarda Maliyet ve Amortisman Hesabı
Maliyet bedeli, iktisadi bir kıymetin iktisap edilmesi veyahut değerinin artırılması münasebetiyle yapılan ödemelerle bunlara müteferri bilümum giderlerin toplamını ifade eder.
Dükkan iktisap edilmesi münasebetiyle ödenen tapu harçları, noter masrafları ve değer artırıcı giderler maliyet bedeli toplamını oluşturur. İktisadi bir kıymetin iktisap edilmesi sürecinde yapılan gayrimenkul ekspertiz ve teknik inceleme ücretleri de maliyet bedeli kalemlerine eklenebilir.
Gayrimenkullerde, maliyet bedeline giren giderler satın alma bedeline eklenerek aktifleştirilir.
Yıpranmaya, aşınmaya veya kıymetten düşmeye maruz bulunan gayrimenkullerle iktisadi kıymetlerin yok edilmesi amortisman yoluyla gerçekleşir.
Binalar için uygulanacak amortisman oranları Maliye Bakanlığınca iktisadi kıymetlerin faydalı ömürleri dikkate alınarak tespit ve ilan olunur.
Gelir Vergisi Açısından Gayrimenkul Sermaye İradı ve Stopaj Yükümlülükleri
GELİR VERGİSİ KANUNU Kanun Numarası : 193 kapsamında işyeri kira gelirlerinde tevkifat mekanizması ana tahsilat aracıdır. Aşağıda yazılı mal ve hakların sahipleri, mutasarrıfları, zilyedleri, irtifak ve intifa hakkı sahipleri veya kiracıları tarafından kiraya verilmesinden elde edilen iratlar gayrimenkul sermaye iradıdır: 1. Arazi, bina.
Arazi ve bina niteliğindeki dükkanların kiraya verilmesinden elde edilen nakdi ve ayni hasılat gayrimenkul sermaye iradıdır. Dükkan sahipleri veya kiracıları tarafından kiraya verilmesinden elde edilen hasılat gayrimenkul sermaye iradı sayılarak safi irat hesaplanır.
Gayrisafi hasılattan indirilecek giderler arasında kiraya verilen dükkan için ödenen aydınlatma, ısıtma, su ve sigorta giderleri yer alır.
Kiraya verilen gayrimenkulün maliyet bedeli üzerinden ayrılan amortismanlar da gayrisafi hasılattan indirilecek giderler kapsamındadır. Dükkan sahibi gerçek gider yöntemini seçtiğinde iktisap bedelinin yüzde beşini beş yıl süreyle kira hasılatından indirme avantajına sahiptir.
Gayrimenkullerin elden çıkarılmasından doğan kazançlar değer artışı kazancı olarak gelir vergisine tâbidir.
Kat Mülkiyeti Kanunu Çerçevesinde Bağımsız Bölüm Hakları ve Ortak Gider Paylaşımı
KAT MÜLKİYETİ KANUNU Kanun Numarası : 634 hükümleri bağımsız bölüm maliklerinin yönetim planına ve kat malikleri kurulu kararlarına uyumunu şart koşar. Tamamlanmış bir yapının kat, daire, iş bürosu, dükkan, mağaza, mahzen, depo gibi ayrı ayrı ve başlı başına kullanılmaya elverişli olan bölümleri üzerinde, o gayrimenkulün maliki veya ortak malikleri tarafından, bu Kanun hükümlerine göre, bağımsız mülkiyet hakları kurulabilir.
Dükkan ve mağaza gibi başlı başına kullanılmaya elverişli bölümler üzerinde kat mülkiyeti kütüğüne tescille bağımsız mülkiyet hakları kurulabilir.
Kat malikleri, ana gayrimenkulün bütün ortak yerlerine, arsa payları oranında, ortak mülkiyet hükümlerine göre malik olurlar.
Ortak mülkiyet hükümlerine göre ana yapının müşterek alanlarından yararlanma hakkı arsa payları oranında belirlenir.
Kat malikleri, gerek bağımsız bölümlerini, gerek eklentileri ve ortak yerleri kullanımı sırasında dürüstlük ve doğruluk kurallarına uymak, özellikle birbirini rahatsız etmemek, birbirinin haklarını çiğnememek ve yönetim planı hükümlerine uymakla, karşılıklı olarak yükümlüdürler.
Kat maliklerinden her biri aralarında başka türlü anlaşma olmadıkça: Kapıcı, kaloriferci, bahçıvan ve bekçi giderlerine ve bunlar için toplanacak avansa eşit olarak; ana gayrimenkulün sigorta primlerine ve bütün ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri ile yönetici aylığı gibi diğer giderlere ve ortak tesislerin işletme giderlerine ve giderler için toplanacak avansa kendi arsa payı oranında katılmakla yükümlüdür.
Bütün ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri için dükkan sahipleri kendi arsa payı oranında masraflara katılır. Ana yapının güçlendirme ve dış cephe onarım giderleri dükkan maliki tarafından arsa payı oranında ödenir.
İmar Mevzuatı, Yapı Ruhsatı ve Dükkan Tadilatlarında Yasal İzin Süreçleri
Bu Kanunun şümulüne giren bütün yapılar için kanunda belirtilen yasal istisna dışında belediye veya valiliklerden yapı ruhsatiyesi alınması mecburidir.
3194 sayılı Kanun Numarası ve kabul tarihi esaslarına göre ruhsata uygun inşa edilmeyen veya yapı ruhsatiyesi alınması mecburidir kuralına aykırı başlanan dükkanlar kaçak yapı durumuna düşer.
Yapının tamamen bittiğine dair ruhsatı veren belediye veya valilikten yapı kullanma izni alınması mecburidir.
Dükkanın fiilen ticari işletmeye açılabilmesi için belediye tarafından tanzim edilen yapı kullanma izni alınması mecburidir.
Ruhsat alınmış yapılarda herhangi bir değişiklik yapılması da yeniden ruhsat alınmasına bağlıdır.