- startkeyzirve
- Çiğli arsa fiyatları, arsa yatırımı, İzmir arsa, Sasalı arsa fiyatları, Villakent arsa, 2025 arsa tahmini, Çiğli yatırım rehberi, emlak yatırımı
- 0Yorumlar
- 572Görüntülenme
Arsa ve arazi ayrımı
Çiğli arsa değerleri araştırılırken karşılaşılan arsa ve arazi ayrımı Emlak Vergisi Kanunu’ndan gelir. Kanuna göre Türkiye sınırları içinde bulunan arazi ve arsalar arazi vergisine tabidir. Belediye sınırları içinde belediyece parsellenmiş arazi arsa sayılır. Belediye sınırları içinde ya da dışında kalan parsellenmemiş araziden hangilerinin arsa sayılacağını Cumhurbaşkanı kararı belirler.
Arazinin parsellenerek arsa haline getirilmesi, kanunda vergi değerini değiştiren sebepler arasında sayılır. Vergi değerini değiştiren bu sebepler doğduğunda emlak vergisi bildirimi vermek zorunludur. Geçici ya da daimi muafiyetten yararlanılan haller de bu zorunluluğa dahildir.
Arsanın vergi değeri nasıl belirlenir?
Arazi vergisinin matrahı, kanun hükümlerine göre tespit edilen vergi değeridir. Arsa ve arazilerde bu değer, Vergi Usul Kanunu’nun asgari ölçüde birim değer tespitine ilişkin hükümlerine göre takdir komisyonlarının belirlediği birim değerlere dayanır. Arsalarda takdir, her mahalle için cadde, sokak ya da değer bakımından farklı bölgeler esas alınarak yapılır.
Arsalara ait asgari ölçüde birim değeri belirleyen takdir komisyonu, belediye başkanı ya da görevlendireceği memurun başkanlığında kurulur. Komisyonda belediyenin yetkili bir memuru, defterdarın ya da vergi dairesi başkanının görevlendireceği iki memur, tapu sicil müdürü ya da görevlendireceği bir memur, ticaret odasınca seçilen bir üye ve ilgili mahalle ya da köyün muhtarı yer alır.
Takdir komisyonları arsa ve arazi birim değerlerini dört yılda bir belirler. Bu takdirler, tarh ve tahakkuk süresinin başlangıcından en az altı ay önce karara bağlanır. Arsalara ait olanlar il ve ilçe merkezlerindeki ticaret ve ziraat odalarına, mahalle ve köy muhtarlıklarına ve belediyelere imza karşılığında verilir. Kesinleşen birim değerler belediyelerde ve muhtarlıklarda asılarak tarh yılının başından mayıs ayı sonuna kadar ilan edilir. Cumhurbaşkanı dört yıllık süreyi sekiz yıla kadar artırabilir ya da iki yıla kadar indirebilir.
Mükellefiyetin başladığı yılı izleyen yıllarda vergi değeri, bir önceki yılın vergi değerinin Vergi Usul Kanunu’na göre o yıl için tespit edilen yeniden değerleme oranında artırılmasıyla bulunur. Vergi değerlerinin takdirinde piyasa bedeli, maliyet bedeli, kira ya da yıllık istihsal değeri gibi hangi normlara bakılacağı ve uyulacak usul ve esaslar Cumhurbaşkanınca çıkarılan yönetmelikte belirtilir.
Arsa vergisinin oranı ve mükellefi
Arazi vergisinin oranı binde bir, arsalarda ise binde üçtür. Bu oranlar, büyükşehir belediye kanununun uygulandığı büyükşehir belediye sınırları ve mücavir alanlar içinde yüzde 100 artırımlı uygulanır. Cumhurbaşkanı vergi oranlarını yarısına kadar indirmeye ya da üç katına kadar artırmaya yetkilidir.
Arazi vergisini arazinin maliki öder. Varsa intifa hakkı sahibi, ikisi de yoksa araziye malik gibi tasarruf eden öder. Bir araziye paylı mülkiyetle malik olanlar hisseleri oranında mükelleftir. Elbirliği mülkiyetinde malikler vergiden müteselsilen sorumludur. Paylı mülkiyette emlak vergisi bildirimi her malik tarafından ayrı ayrı verilir.
Kanunlar ya da kamu düzeni koyan başka mevzuatla tasarrufu kısıtlanan arsa ve arazinin vergisi, kısıtlama devam ettiği sürece onda bir oranında tahsil edilir.
Tapuda satışta emlak vergisi değeri
Çiğli’de ya da başka bir yerde arsa satışı için tapu müdürlüğünün istediği bilgilerden biri emlak vergisi değeridir. Emlak Vergisi Kanunu’na göre her yıl belirlenen emlak vergisi değerlerinin, her yıl 1 Ocak tarihinden önce elektronik ortamda ve eksiksiz olarak tapu dairelerine gönderilmesi gerekir. Emlak beyan değerini gösteren belgenin tapu müdürlüklerince işleme alınabilmesi için o yıla ait olması gerekir.
Satış harcı, emlak beyan değerinden az olmamak üzere satış için beyan edilen değer üzerinden alınır. Harçlar Kanunu tarifesine göre alıcı ve satıcıdan ayrı ayrı binde 20 oranında harç tahsil edilir.
İmar planı, imar adası ve imar parseli
Çiğli arsa değerleri incelenirken bakılan imar planları, nazım imar planı ve uygulama imar planından oluşur. Nazım imar planı halihazır haritalar üzerine, varsa kadastral durumu işlenmiş olarak çizilir. Arazi parçalarının genel kullanış biçimlerini, yerleşme alanlarının gelişme yön ve büyüklüklerini, nüfus yoğunlukları ve eşiklerini, ulaşım sistemlerini gösterir ve uygulama imar planlarının hazırlanmasına esas olur.
Uygulama imar planı, tasdikli halihazır haritalar üzerine nazım imar planı esaslarına göre çizilir. Bölgelerin yapı adalarını, bunların yoğunluk ve düzenini, yolları ve imar uygulama programlarına esas olacak uygulama etaplarını ayrıntılarıyla gösterir.
İmar adası, imar planındaki esaslara göre meydana gelen adadır. İmar parseli, imar adaları içindeki kadastro parsellerinin İmar Kanunu, imar planı ve yönetmelik esaslarına göre düzenlenmiş şeklidir. Kadastro adası kadastro yapıldığı zaman var olan adadır. Kadastro parseli ise kadastro yapıldığı zaman kadastro adaları içinde bulunan, mülkiyeti tescilli parseldir.
İmar planı nasıl yürürlüğe girer, nasıl itiraz edilir?
Belediye sınırları içinde kalan yerlerin nazım ve uygulama imar planlarını, varsa bölge planı ve çevre düzeni plan kararlarına uygun olarak ilgili belediyeler yapar ya da yaptırır. Planlar belediye meclisince onaylanarak yürürlüğe girer. Planlar, plan değişiklikleri ve plan revizyonları Bakanlığın elektronik ortamına yüklenir ve aynı sistemden Plan İşlem Numarası alır.
Onaylanan planlar, belediye başkanlığının belirlediği ilan yerlerinde ve ilgili idarelerin internet sayfalarında bir ay süreyle eş zamanlı olarak ilan edilir. Bu bir aylık ilan süresi içinde planlara itiraz edilebilir. Belediye meclisi, kendisine gönderilen itirazları ve planları on beş gün içinde inceleyerek kesin karara bağlar. Planların nerede askıya çıktığını bildiren ilan, askı süresiyle eş zamanlı olarak ilgili muhtarlıkların panosunda da duyurulur.
Belediyeler, imar planlarının yürürlüğe girmesinden en geç 3 ay içinde, planı uygulamak için 5 yıllık imar programlarını hazırlar. Bu programların sınırları içinde kalan ve kamu hizmet tesislerine tahsis edilen yerleri ilgili kamu kuruluşları program süresi içinde kamulaştırır.
Parselasyon, ifraz ve düzenleme ortaklık payı
Çiğli arsa değerleri araştıran biri için parselasyon kuralı şudur: imar planı bulunan alanlarda, uygulama imar planına uygun olarak önce parselasyon planı yapılır. Bu alanlarda ifraz ve tevhit işlemleri, parselasyon planı tescil edilmiş yerlerde yapılabilir. Tescilden sonra yapılacak ifraz ya da tevhidin imar planlarına ve imar mevzuatına uygun olması şarttır.
Belediyeler, imar hududu içindeki binalı ya da binasız arsa ve arazileri maliklerin ya da diğer hak sahiplerinin muvafakatini aramadan birbirleriyle, yol fazlalarıyla, kamu kurumlarına ya da belediyelere ait yerlerle birleştirebilir. Bunları imar planına uygun ada ya da parsellere ayırabilir, müstakil, hisseli ya da kat mülkiyeti esaslarına göre hak sahiplerine dağıtabilir ve resen tescil ettirebilir.
Düzenlemeye tabi tutulan arazi ve arsaların dağıtımında, yüzölçümlerinden yeteri kadar saha düzenleme ortaklık payı olarak düşülebilir. Bu pay, düzenleme alanındaki nüfusun kentsel faaliyetleri için gereken umumi hizmet alanlarının tesisi ve düzenlemenin doğurduğu değer artışları karşılığında alınır. Düzenleme ortaklık payları, arazi ve arsaların düzenlemeden önceki yüzölçümlerinin yüzde kırk beşini geçemez.
İmar uygulamasında taşınmaz farklı bir yerden verildiğinde itiraz, imar uygulamasını yapan idareye yapılır. Tapu ve Kadastro Genel Müdürlüğü bunu, parselasyon planlarının yapımı görevinin kadastro müdürlüklerinde olmamasına bağlar.
Kadastro ve aplikasyon
Her ilin merkez ilçesi ile diğer ilçelerinin idari sınırları içinde kalan yerler kadastro bölgelerini oluşturur. Kadastro bölgesindeki her köy ve belediye sınırları içindeki mahallelerin her biri ayrı bir kadastro çalışma alanıdır. Kadastrosu yapılacak bölgeler ana plana uygun olarak Tapu ve Kadastro Genel Müdürlüğünün teklifi ve bağlı olduğu Bakanın onayıyla belirlenir.
Kadastro müdürü, kadastrosuna başlanacak mahalleyi ya da köyü en az 15 gün önce bölge merkezinde, çalışma alanında ve komşu köy, mahalle ve belediyelerde alışılmış yollarla duyurur.
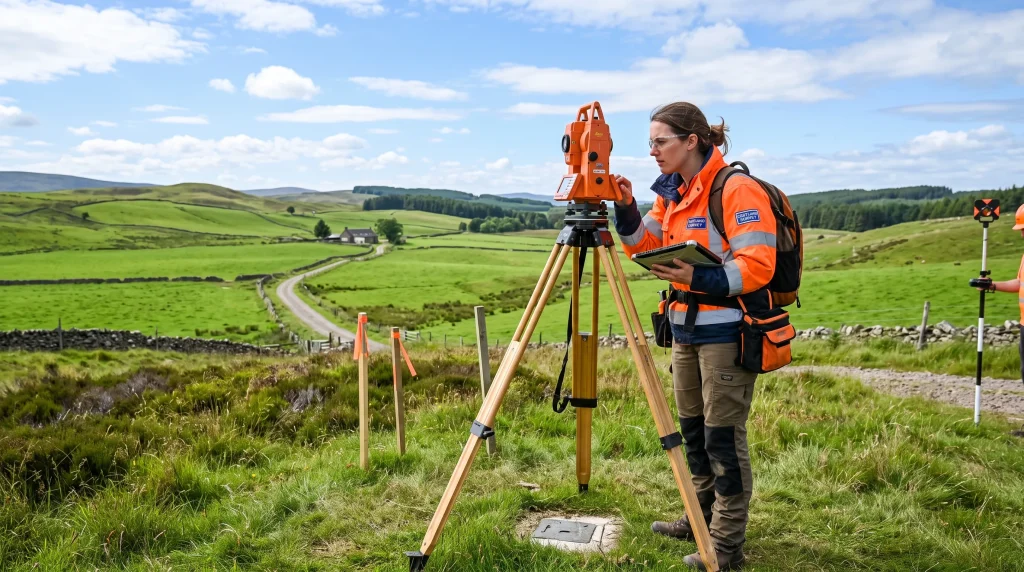
Lisanslı harita kadastro mühendislik bürolarının yetki alanında kalan yerlerde aplikasyon işlemleri için bu bürolara başvurmak gerekir. Tapu ve Kadastro Genel Müdürlüğü bunu 5368 sayılı Kanuna dayandırır.
Tapu kaydı, devir ve paylı mülkiyet
Çiğli arsa değerleri araştırılırken tapu kaydına da bakılır; tapu sicili herkese açıktır. İlgisini inanılır kılan herkes, tapu kütüğündeki ilgili sayfanın ve belgelerin tapu memuru önünde kendisine gösterilmesini ya da örneklerinin verilmesini isteyebilir. Kimse tapu sicilindeki bir kaydı bilmediğini ileri süremez. Tapu kütüğündeki tescile iyiniyetle dayanarak mülkiyet ya da başka bir aynî hak kazanan üçüncü kişinin bu kazanımı korunur.
Web-tapu sisteminde tapu maliki kendi taşınmazının bilgilerini görebilir. Gerekli ödemeleri elektronik ortamda yaparak resmi geçerliliği olan güncel tapu senedi, ipotek belgesi ve tapu kayıt örneği alabilir. Malik, Web-tapu üzerinden emlakçılara tapu bilgisi görüntüleme ve tapu müdürlüğüne başvuru yapma yetkisi verebilir ya da verdiği yetkiyi iptal edebilir.
Taşınmaz mülkiyetinin devrini amaçlayan sözleşmelerin geçerli olması, resmi şekilde düzenlenmelerine bağlıdır.
Tapu ve Kadastro Genel Müdürlüğü’ne göre ipotekli bir taşınmazın ipotek borcuyla birlikte başkasına devrine engel yoktur ve bunun için ipotek alacaklısının izni de gerekmez.
Paylı mülkiyette birden çok kişi, maddi olarak bölünmüş olmayan bir şeyin tamamına belli paylarla maliktir. Başka türlü belirlenmedikçe paylar eşit sayılır. Paydaşlardan her biri kendi payı bakımından malik hak ve yükümlülüklerine sahiptir. Pay devredilebilir, rehnedilebilir ve alacaklılar tarafından haczettirilebilir.
Bir paydaş taşınmaz üzerindeki payını tamamen ya da kısmen üçüncü kişiye satarsa diğer paydaşlar önalım hakkını kullanabilir.
Elbirliği halindeki mülkiyette maliklerin tümü bizzat ya da vekaleten ilgili tapu müdürlüğüne talepte bulunursa paylı mülkiyete geçilebilir.
Kaynaklar:
- Emlak Vergisi Kanunu
- Vergi Usul Kanunu
- İmar Kanunu
- Kadastro Kanunu
- Türk Medeni Kanunu
- Tapu ve Kadastro Genel Müdürlüğü